Una nota honesta antes de empezar: esto es un concepto. Validé el problema con datos públicos. La solución todavía no se ha probado con usuarios, y el plan de test está al final de esta página. He usado la IA como compañera de diseño en todo el proceso; cada decisión de esta página es mía.
El proyecto en un vistazo
Koi ayuda a los clientes de un banco a usar DeFi sin firmar a ciegas. Explica qué permite una firma antes de firmarla, muestra cada permiso como una domiciliación y, si sale dinero de tu wallet, te cuenta qué pasó y te acompaña hasta que estás a salvo.
He diseñado para banca, donde confirmar un pago es un ritual que todo el mundo entiende. En cripto, ese mismo momento es un bloque de código y un botón.
Cuando leí miles de reseñas de personas que habían perdido dinero, casi ninguna decía "firmé algo". Decían "me robaron", y no sabían explicar cómo. La información nunca faltó. Nadie podía leerla, ni antes ni después.
En tres líneas
- 01Quien pierde dinero en una wallet cripto lo cuenta como un robo. Solo el 2,2% de 181 relatos de pérdida menciona haber firmado o aprobado algo.
- 02El problema no es solo firmar a ciegas. Es que la gente no puede diagnosticar su propia pérdida, y ese silencio lo llenan los estafadores.
- 03Koi responde con rituales bancarios que ya conocen, una IA que muestra su razonamiento y una persona verificada cuando hay dinero en juego.
Contexto
Un problema que se mide en miles de millones y se sufre wallet a wallet
En 2025, el FBI recibió 181.565 denuncias por fraude relacionado con cripto. Las pérdidas denunciadas superaron los once mil millones de dólares, un 22% más que el año anterior.
Dos cifras del mismo informe marcaron este caso más que el total. La mayoría de las víctimas no sabía que la estaban estafando. Y quien ya había perdido dinero se convertía en el siguiente objetivo.
Pérdidas cripto denunciadas al FBI en 2025
181.565 denuncias. Datos de EE. UU.
De las víctimas avisadas no sabía que la estaban estafando
Operation Level Up, fraude de inversión cripto.
Perdidos en estafas de "recuperación"
Estafas que prometen devolverte el dinero.
Fuente: FBI Internet Crime Complaint Center, informe anual 2025.
El problema, en sus palabras
Nadie decía "firmé algo"
Empecé con 21 reseñas leídas a fondo. Después contrasté el patrón a escala: 2.968 reseñas públicas de la App Store de tres de las wallets más usadas: MetaMask (1.117), Phantom (714) y Coinbase Wallet (1.137), de España, México, EE. UU. y Reino Unido. Antes de mirar los datos, escribí qué me daría la razón y qué me la quitaría.
La regla: si el 25% o más de los relatos de pérdida mencionaba firmar, aprobar o autorizar, mi hipótesis era falsa. El resultado fue un 2,2%. Muchos insistían en que nunca habían compartido su frase semilla. Sabían que su dinero ya no estaba. No sabían por qué.
Reseñas públicas analizadas
3 wallets, 4 países, 2.143 negativas.
De 181 relatos de pérdida menciona firmar
Umbral fijado antes de mirar: menos del 25%.
Relatos de pérdida se queja también del soporte
Y 1 de cada 4 advierte contra toda la categoría.
En sus palabras
Seis reseñas, recortadas pero sin editar. Cada una respalda una afirmación de este caso. Ortografía original; sin nombres de usuario.
Una pérdida sin explicación
“Me han robado todo lo que habia en la billetera. La seed solo la tenia escrita en papel.”
Un modelo mental roto
“No entiendo para que hay una frase semilla si cuando voy a volver a ingresar todos mis fondos desaparecieron [...]”
Quien empieza pierde primero
“Hice mi primera recarga de 200 euros y me lo robaron necesito un solución”
Solo después de perder
“[...] me han robado 500 dólares de mi cuenta y jamás me ayudaron [...]”
En pantalla no es entendido
“Venía de usar Binance y para transferir mis activos me han cobrado más de 200€ en comisiones.”
La IA llega bajo sospecha
“[...] siempre te contestan chats robots diciendo que son hu...”
Dónde está la IA
Las reglas calculan. La IA traduce
En finanzas, una frase equivocada es un problema. Un número equivocado es una pérdida. Por eso tracé una línea clara entre lo que hace la IA y lo que nunca toca.
Cómo lee Koi una firma (arquitectura conceptual)
01
Leer
ReglasUn decodificador lee la firma: qué permite, qué contrato, cuánto y durante cuánto tiempo. Aquí no hay IA.
02
Puntuar
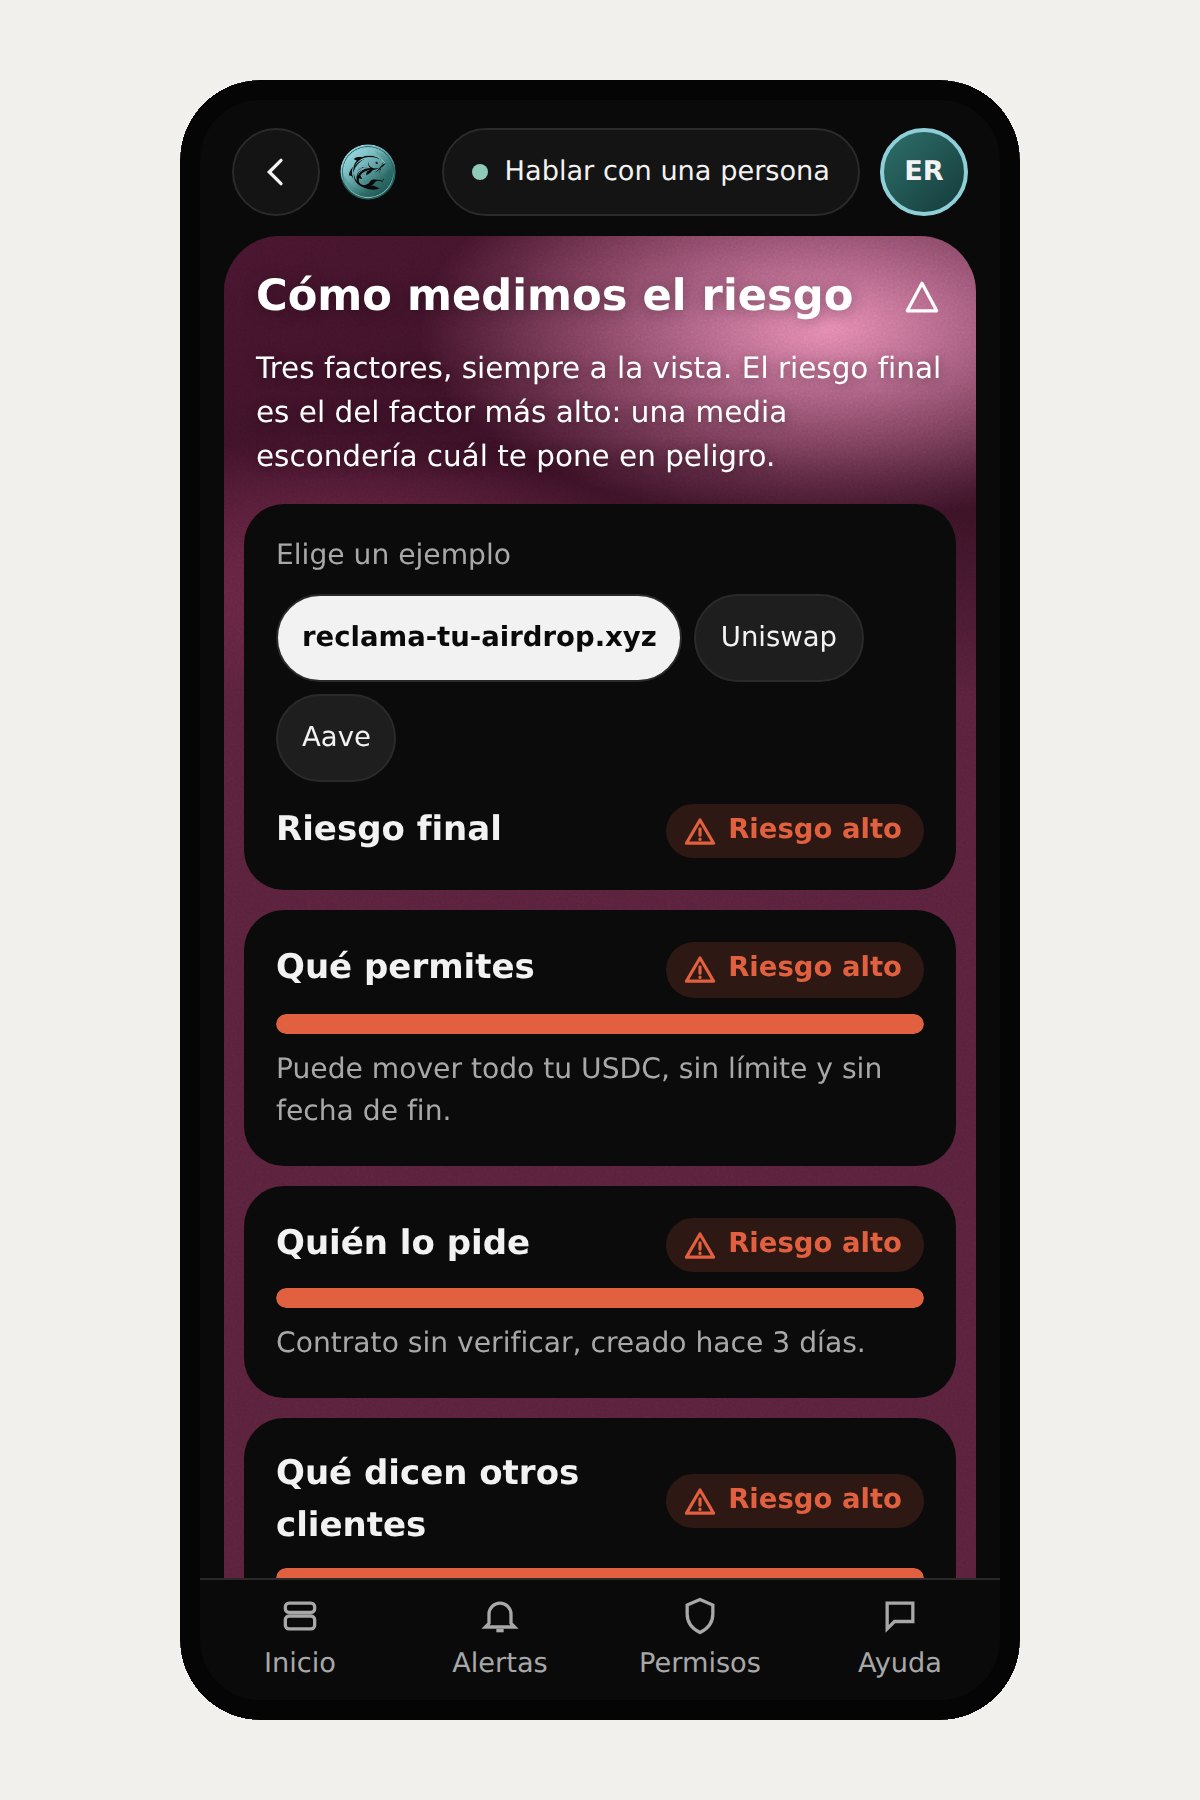
ReglasTres factores, y el riesgo final es el más alto. Misma entrada, mismo resultado, siempre.
03
Explicar
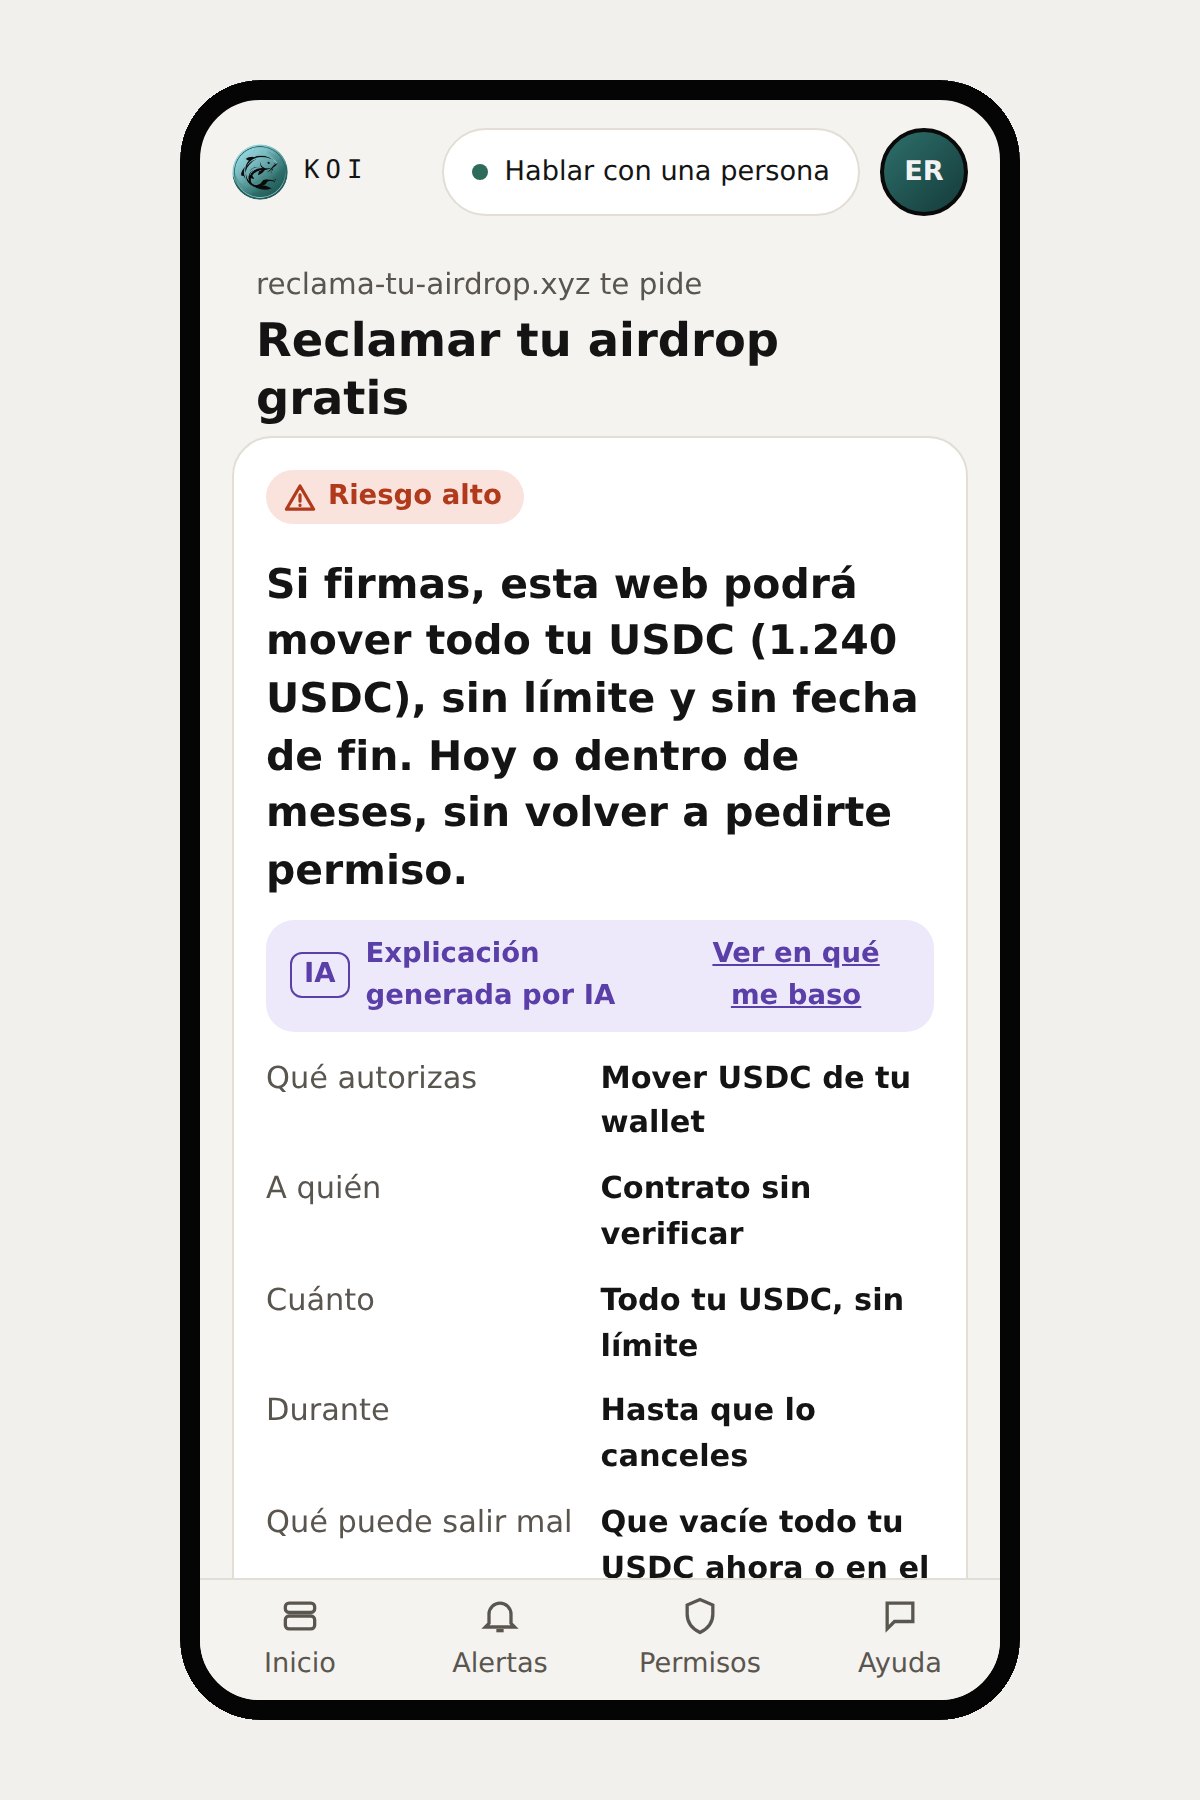
IAUn modelo de lenguaje convierte esos datos en una frase sencilla. Solo ve los datos decodificados y las estafas verificadas (recuperación de información, o RAG), nunca texto libre de la web.
04
Traspasar
PersonaSi el riesgo es alto o la IA no está segura, una persona verificada está a un toque.
Mapa de oportunidad de IA
Dónde la IA aporta valor
- Traducir una firma a su consecuencia
- Los datos salen del decodificador, nunca del modelo.
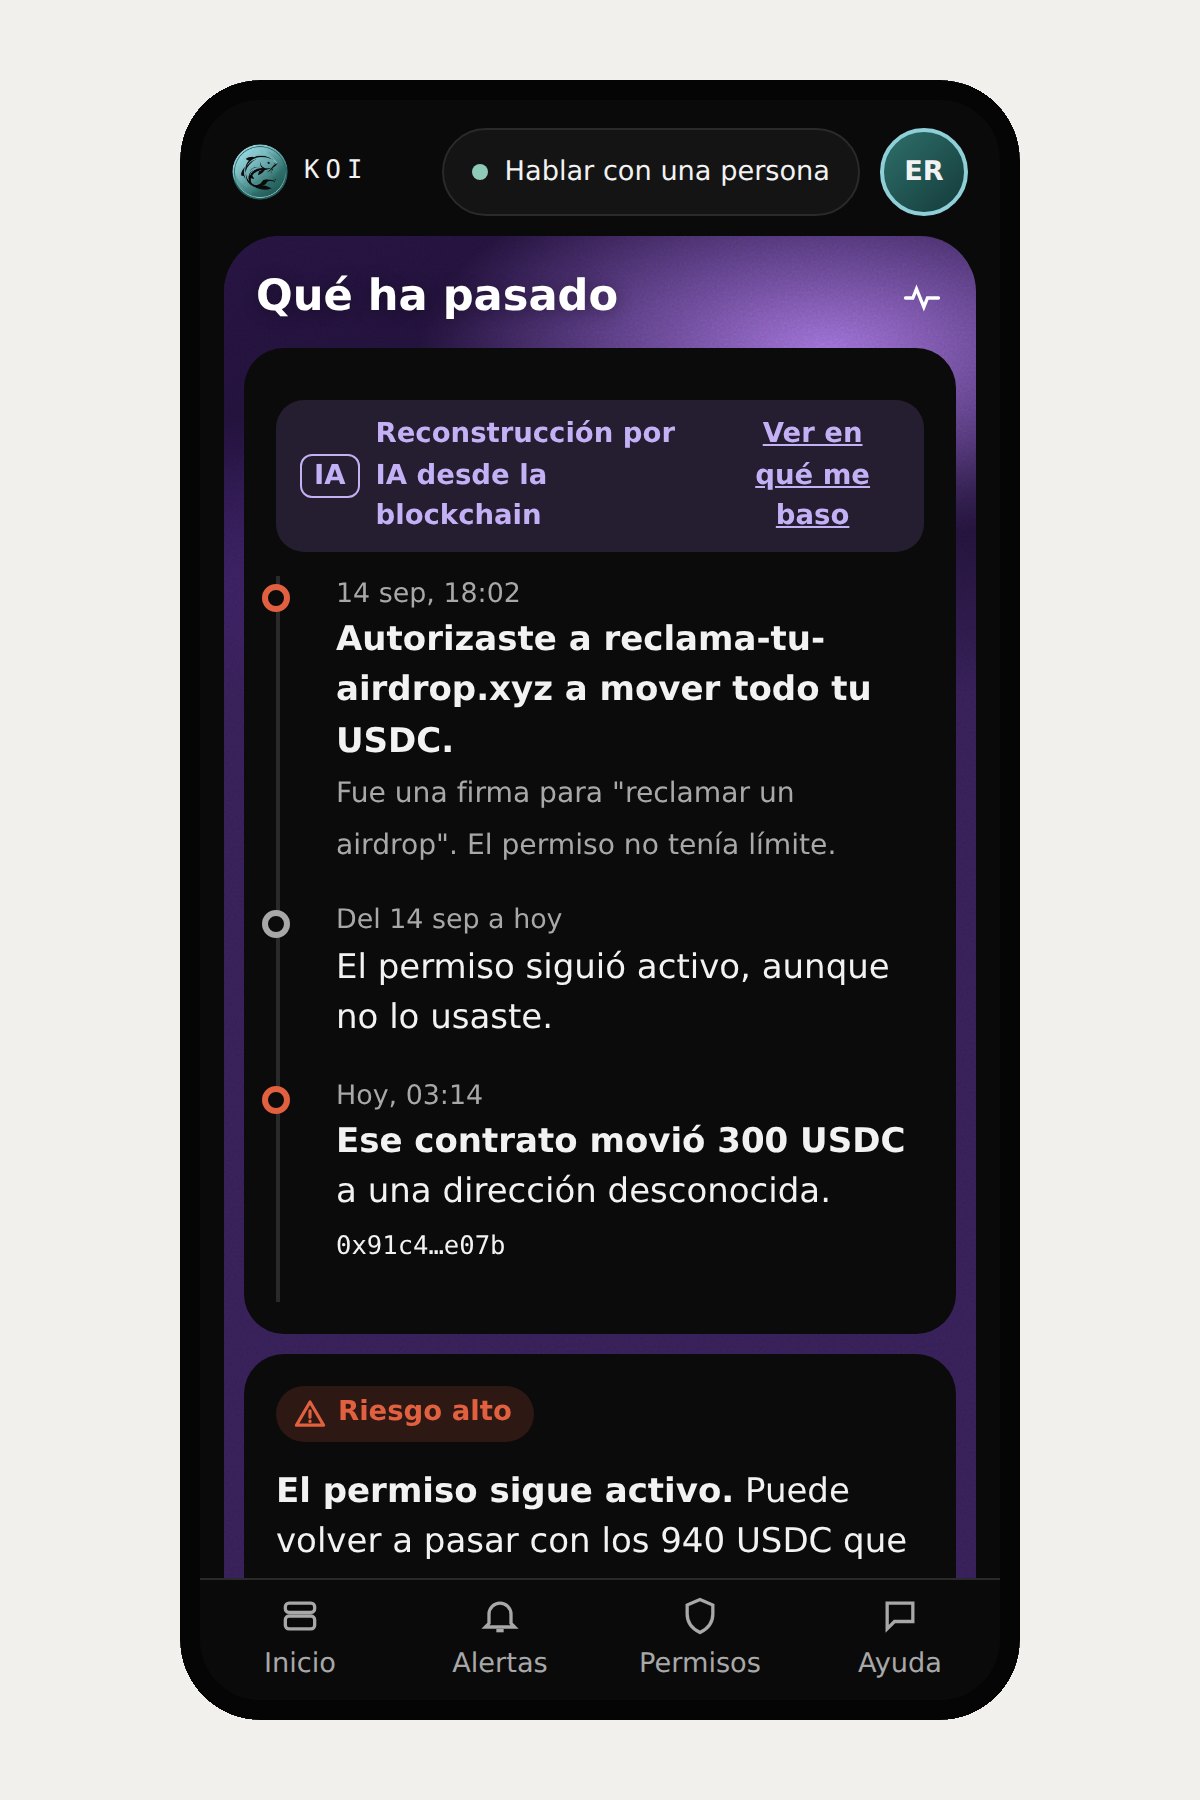
- Reconstruir qué pasó tras una pérdida
- Cada paso enlaza a su fuente ("Ver en qué me baso").
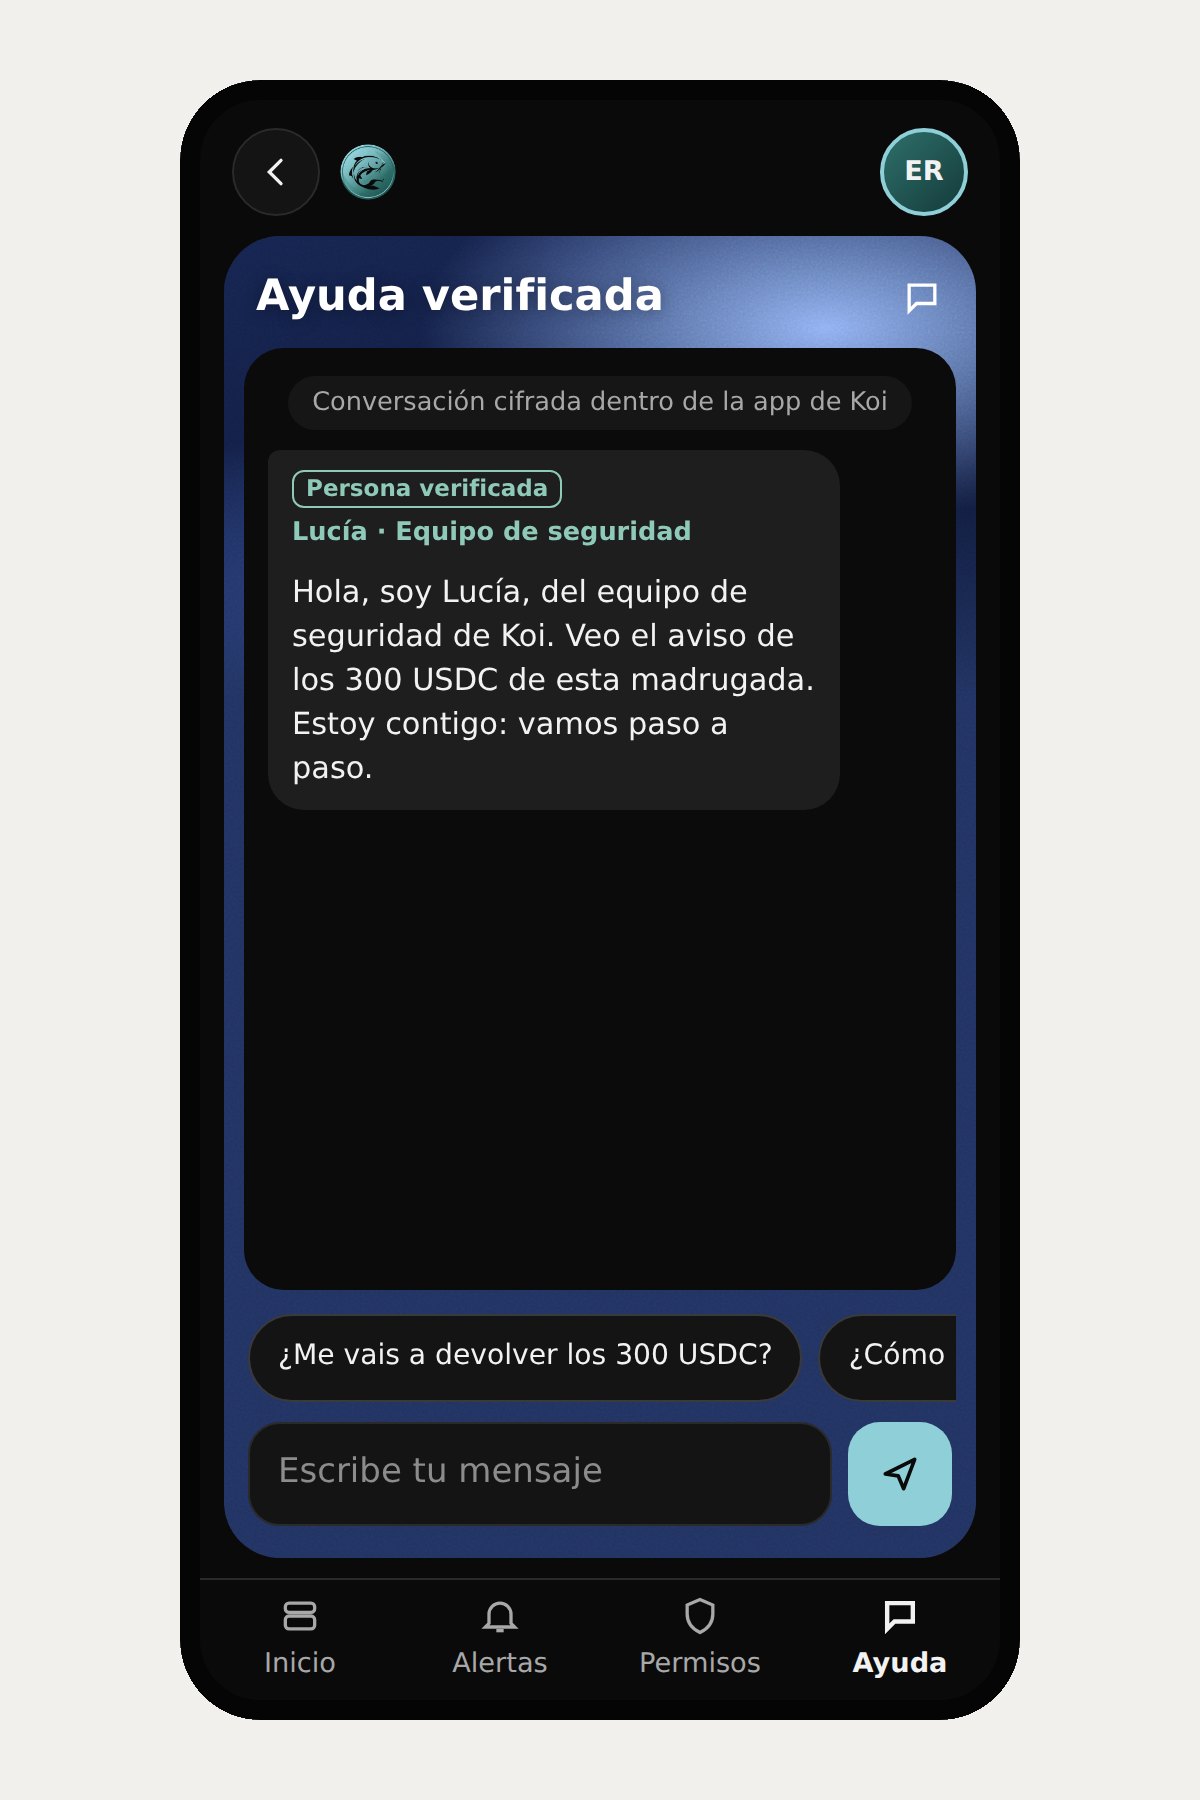
- Responder las primeras dudas en Ayuda
- Se declara como IA y pasa a una persona.
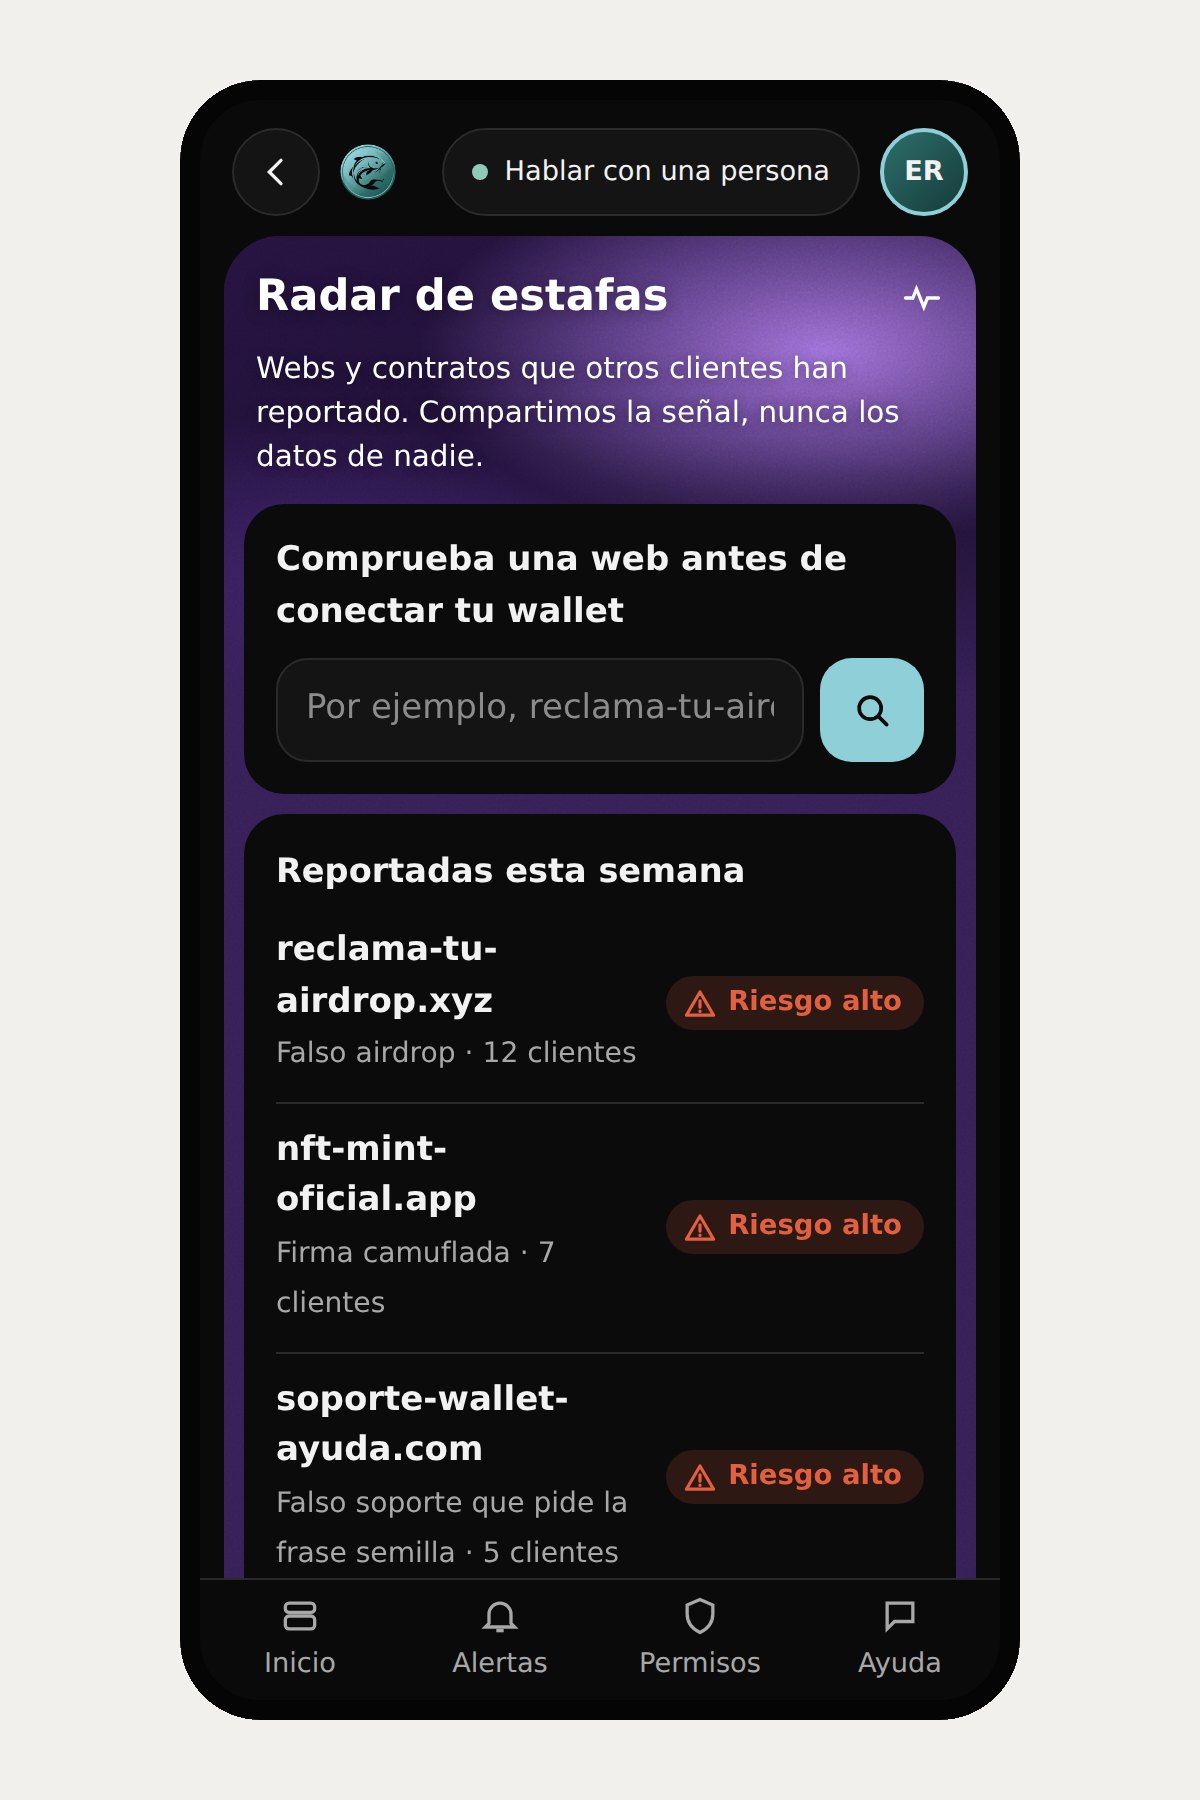
- Agrupar estafas reportadas por muchos clientes
- Una persona revisa el patrón antes de que se convierta en alerta.
Dónde decidí no usarla
- Calcular el riesgo o los importes
- Un número equivocado cuesta dinero. Las reglas son predecibles y auditables.
- Decidir por el cliente
- Koi añade fricción a las firmas de riesgo, pero decide el cliente.
- Confirmar una firma de riesgo alto
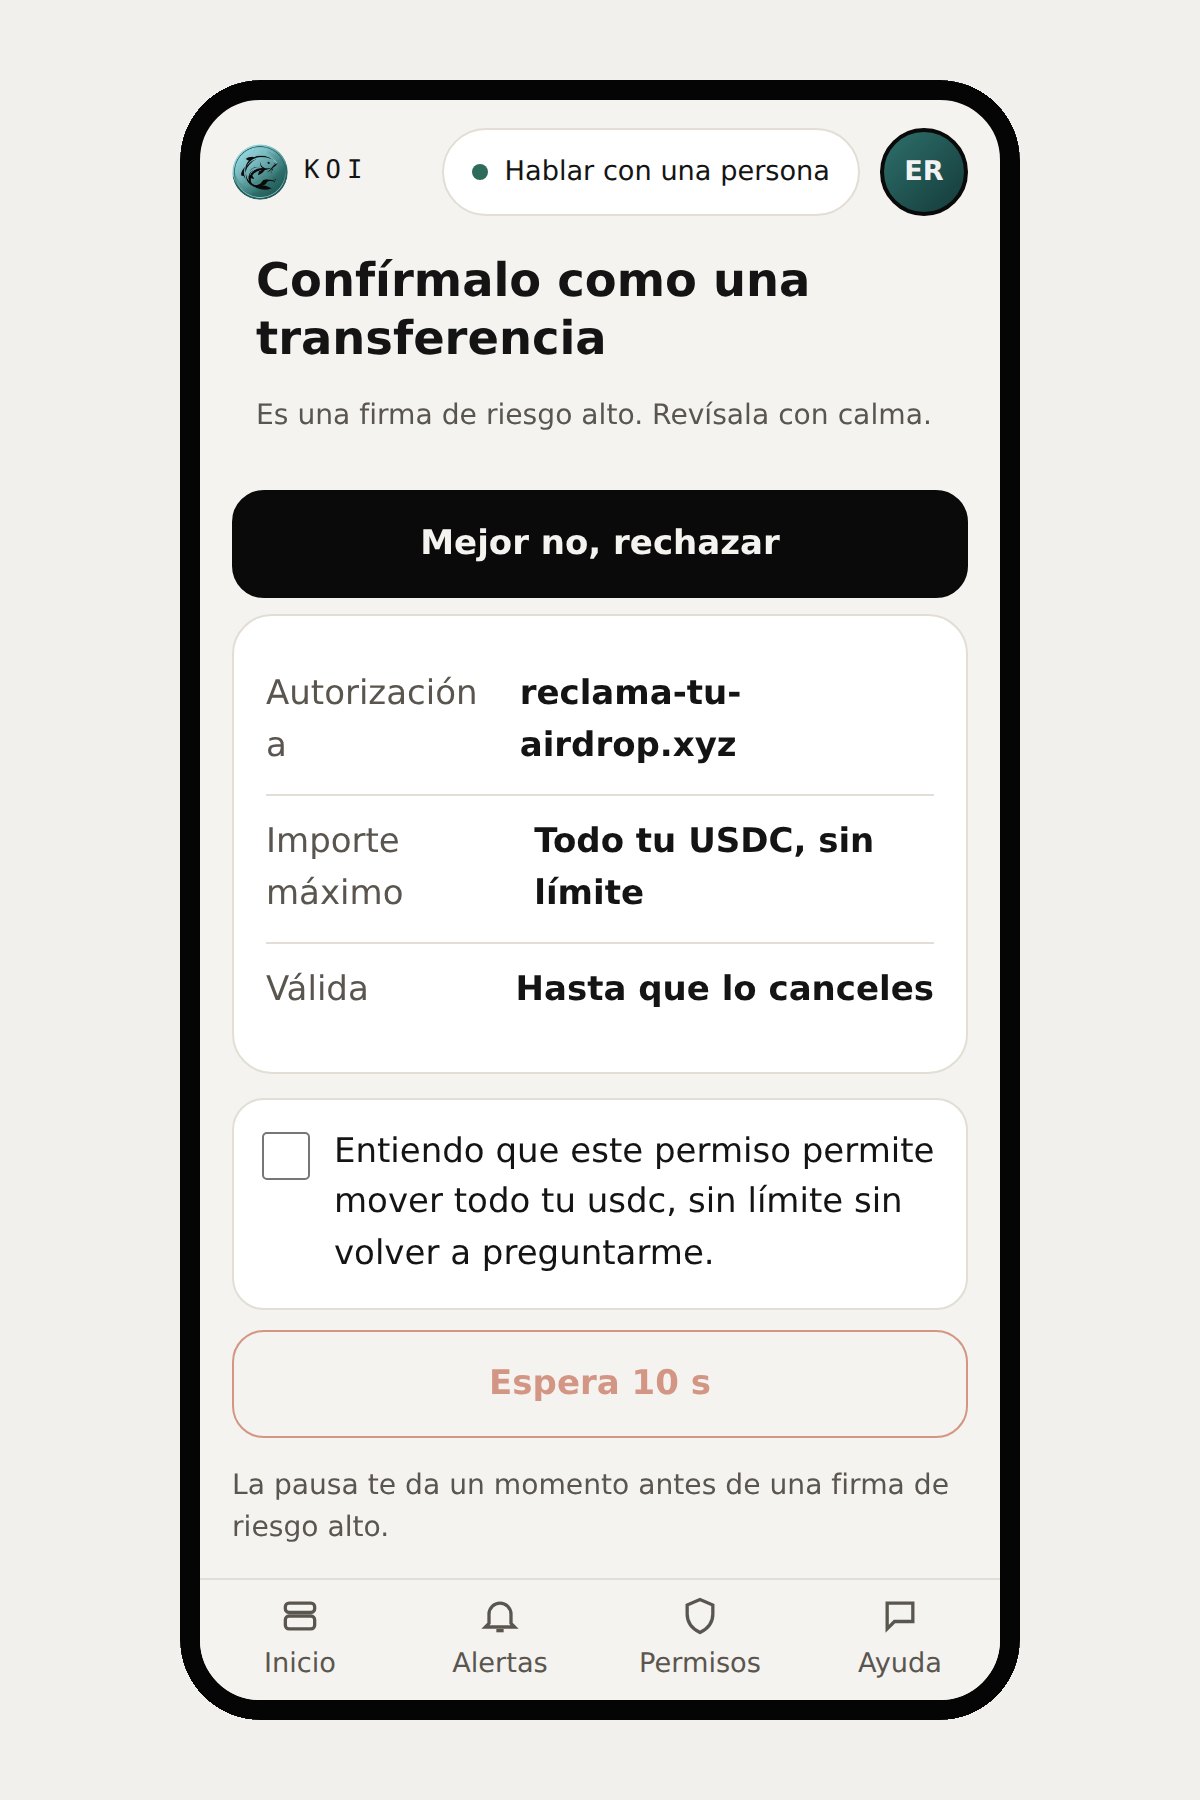
- Es un ritual bancario: resumen, casilla, pausa y la clave del banco.
- Hablar con alguien tras una pérdida
- Una persona verificada, porque las estafas de recuperación usan bots y falso soporte.
Notas para ingeniería
- Latencia
- Leer y puntuar debe sentirse instantáneo, en menos de un segundo (umbral de Doherty). La explicación puede llegar en streaming cuando el riesgo ya está en pantalla.
- Control
- Cada importe y nombre de la frase de la IA debe coincidir con los datos decodificados. Si no coincide, Koi muestra los datos tal cual en lugar de la frase.
- Contexto y tokens
- El prompt solo lleva los datos decodificados y unas pocas estafas reportadas: corto, barato y fácil de auditar.
- Fine-tuning
- Al principio, no. Primero, un conjunto de evaluación con los tres escenarios y las 2.968 reseñas, para medir si las explicaciones son correctas.
Conceptual. Pendiente de validar con un equipo de ingeniería.
Cinco decisiones que importaron
Qué elegí y a qué renuncié
Cada decisión sigue el mismo formato: qué estaba en juego, qué elegí, a qué renuncié y qué pasó.
01
Validar el problema antes de diseñar una sola pantalla
- En juego
- Diseñar una respuesta elegante a un problema que solo había visto en 21 reseñas.
- Elegí
- Contrastar el patrón en 2.968 reseñas, con un umbral de acierto o error escrito antes de mirar.
- Renuncié a
- Velocidad, y la comodidad de una hipótesis que nadie pudiera refutar.
- Qué pasó
- La hipótesis se sostuvo con mucho margen: un 2,2% frente a un umbral del 25%.
02
Reformular la tesis cuando los datos lo pidieron
- En juego
- Resolver la pregunta equivocada. Cuando en Reddit alguien contaba que perdió dinero sin compartir su frase, la comunidad solía culpar a una frase filtrada o a malware, no a una firma.
- Elegí
- Una tesis más amplia: la gente no puede diagnosticar su propia pérdida, y ese silencio lo llenan los estafadores.
- Renuncié a
- Una solución limpia, de una sola pantalla, centrada solo en la firma.
- Qué pasó
- El flujo posterior a una pérdida pasó a ser tan importante como el previo a firmar.
03
Traducir cripto a rituales bancarios que ya se conocen
- En juego
- Pedir a un cliente de banca que aprenda un modelo mental nuevo en el momento de más estrés.
- Elegí
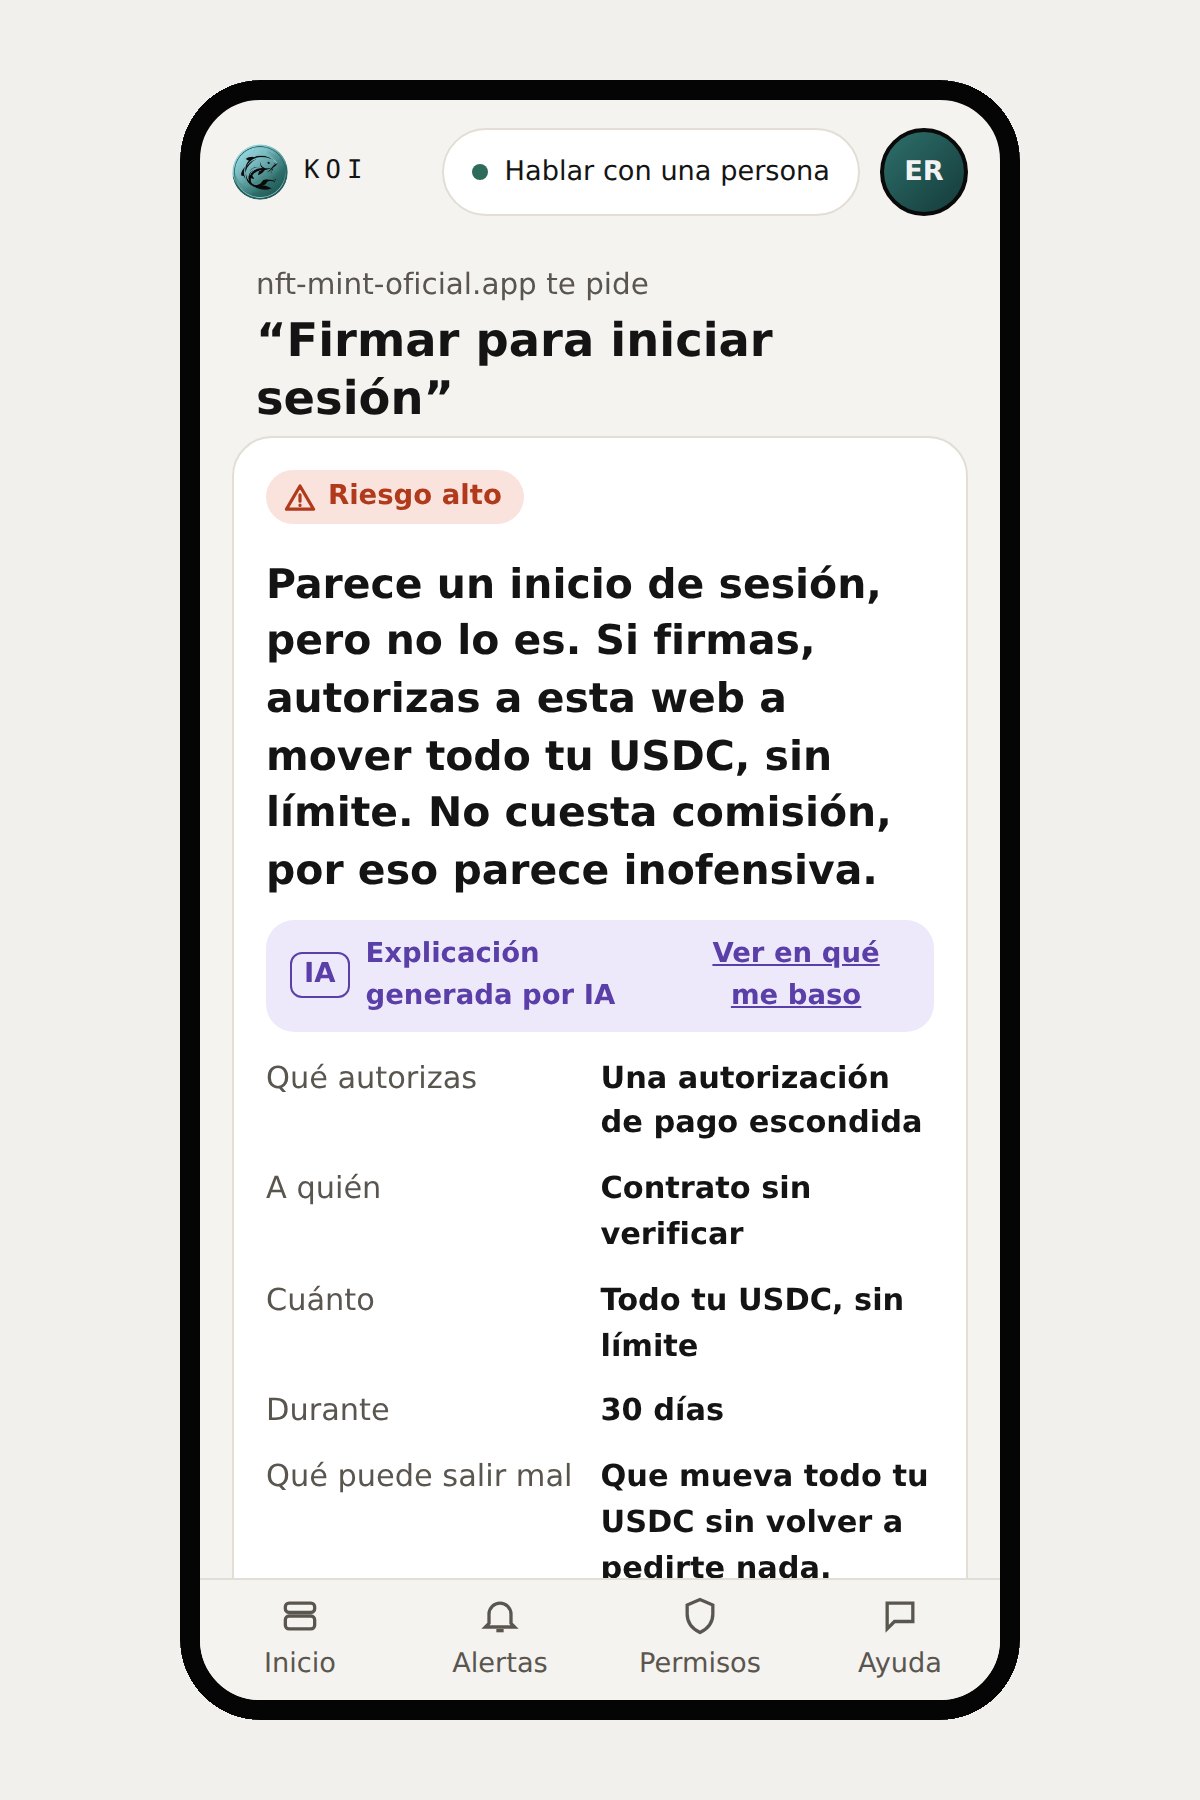
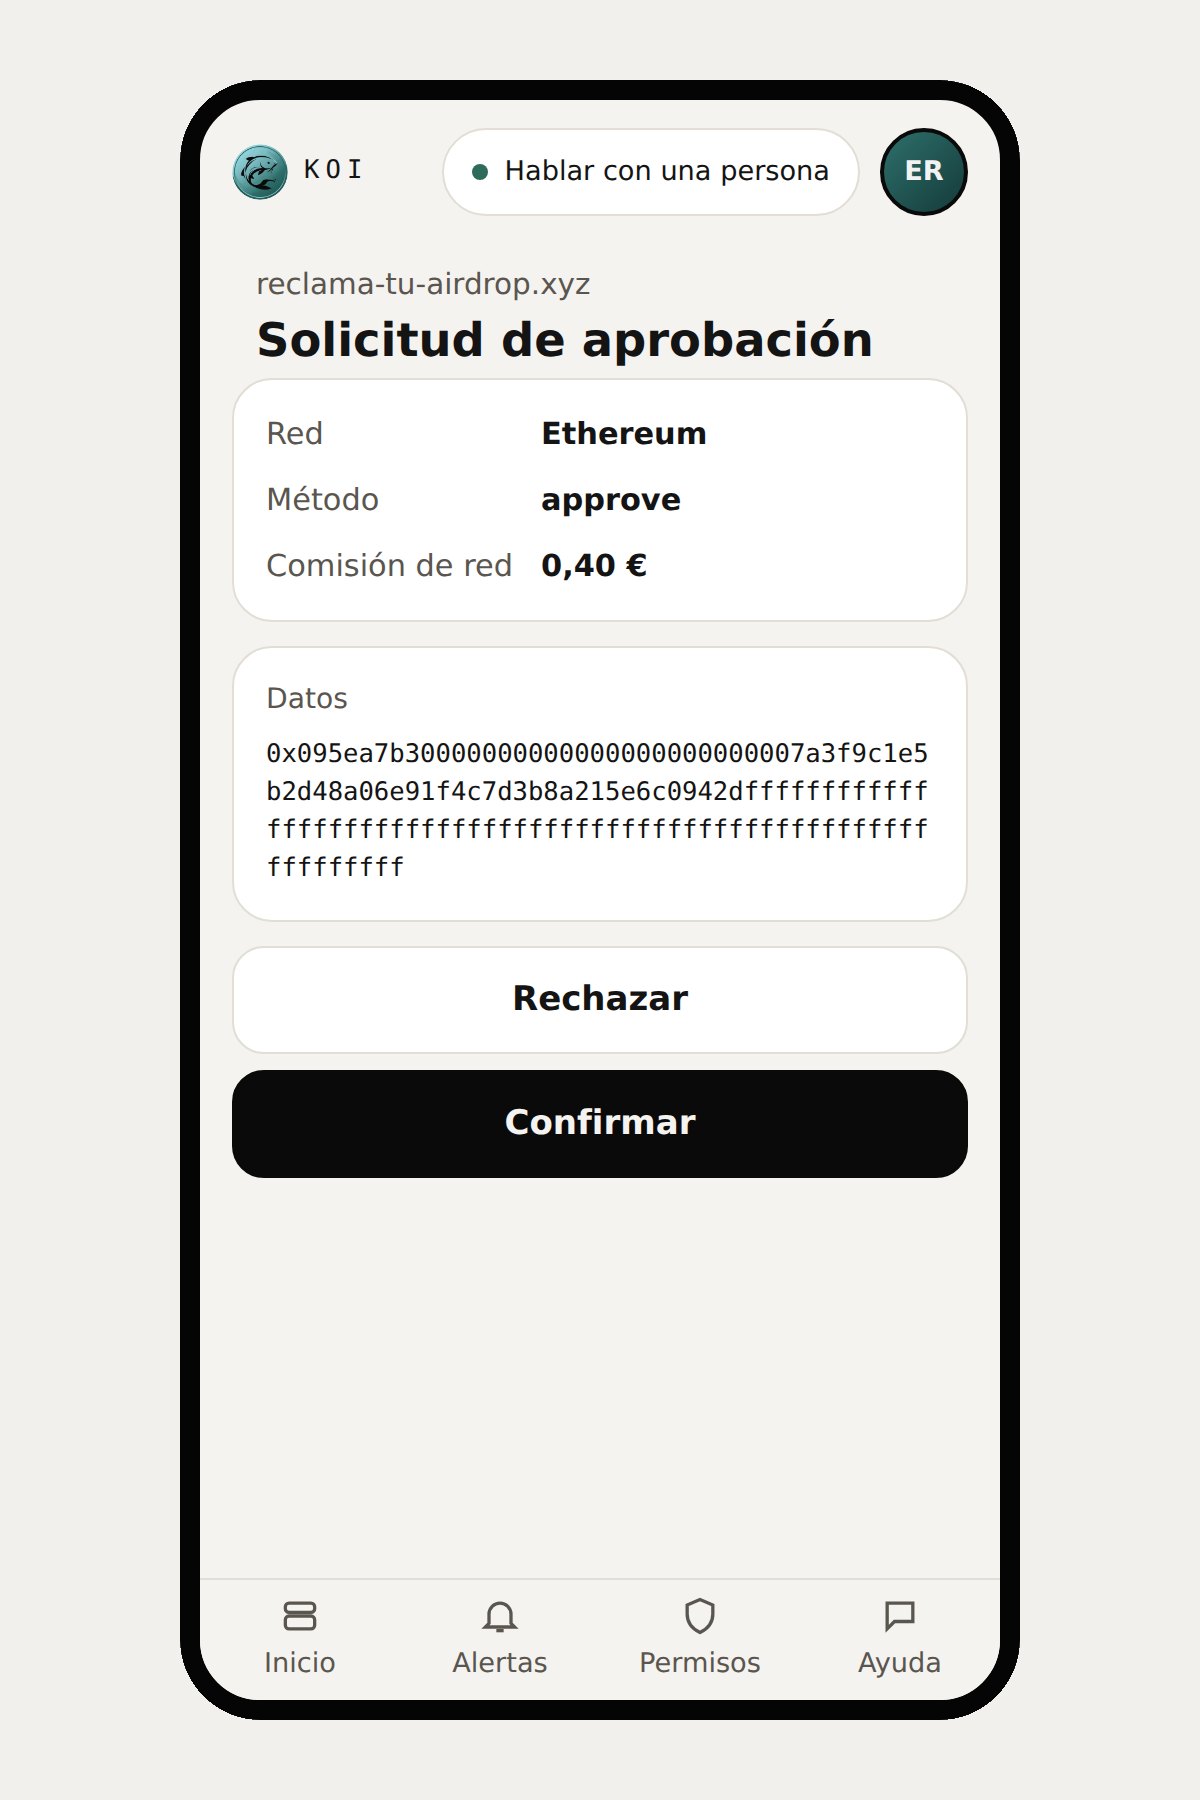
- Permisos como domiciliaciones, y firmas de riesgo alto confirmadas como una transferencia: resumen, casilla, una pausa de diez segundos y la clave del banco.
- Renuncié a
- Novedad, y casi todo el vocabulario cripto.
- Qué pasó
- Cada pantalla clave se apoya en un patrón que el cliente ya usa (Ley de Jakob).
04
Explicar, nunca asesorar. Nunca prometer recuperar
- En juego
- Confianza y regulación. Un banco que promete recuperar tus criptomonedas suena igual que una estafa de recuperación.
- Elegí
- Lenguaje descriptivo ("esta firma permite...") y una frase honesta: las transacciones cripto no se pueden revertir, pero podemos ayudarte a no perder más.
- Renuncié a
- Promesas tranquilizadoras.
- Qué pasó
- Reglas de contenido claras. Por ejemplo, "Generando rendimiento" en vez de "vault" o "depósito", porque "depósito" sugiere dinero protegido por el Fondo de Garantía de Depósitos.
05
Gobernar la IA en vez de esconderla
- En juego
- Los clientes ya sospechan que los bots de soporte se hacen pasar por personas.
- Elegí
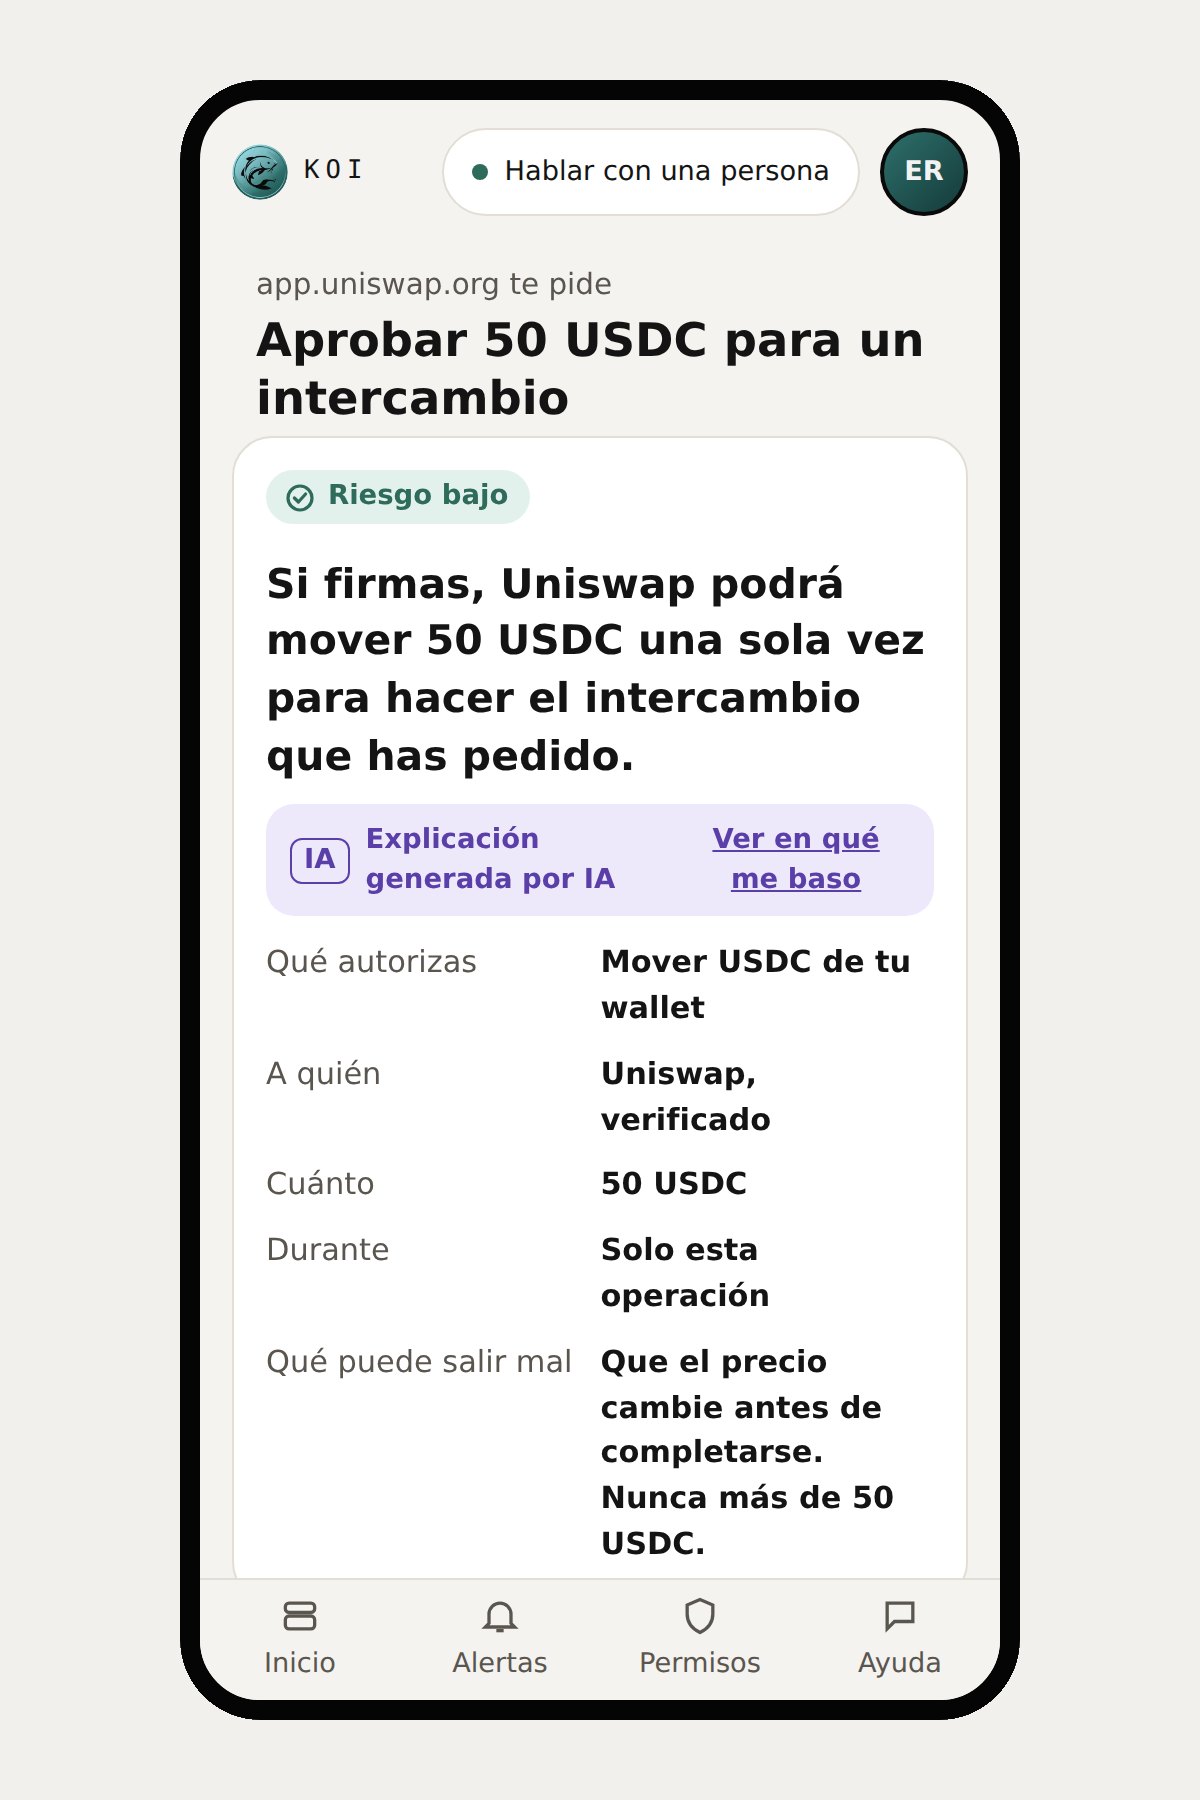
- Una IA que se declara, muestra lo que ha leído, admite lo que no puede saber y pasa a una persona verificada. El riesgo es el más alto de tres factores visibles, nunca una media.
- Renuncié a
- Un asistente "mágico" sin costuras y una única puntuación limpia.
- Qué pasó
- Solo el 1% de las reseñas negativas menciona la IA, así que la traté como principio de diseño, no como titular. El test medirá si la confianza está calibrada.
Las pantallas
Oscuro para vigilar, claro para comprometerse
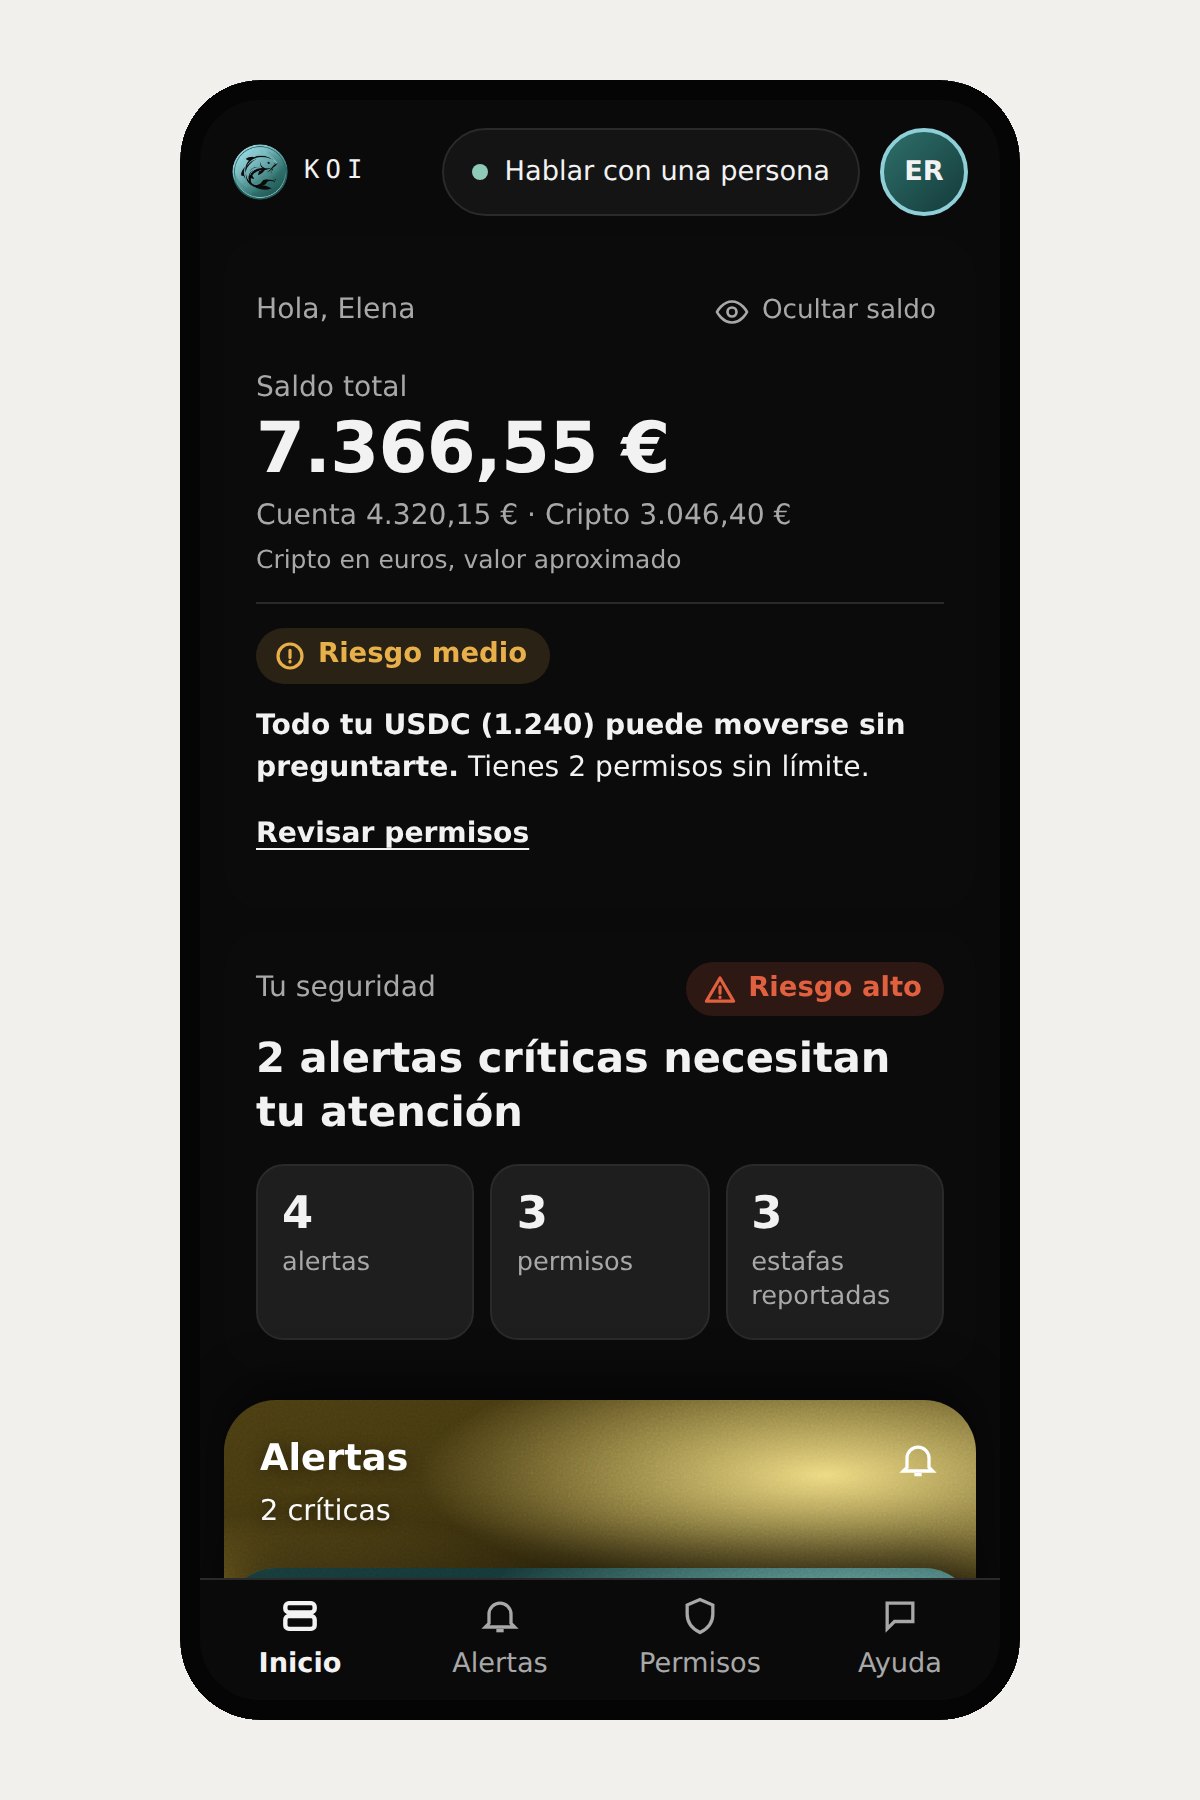
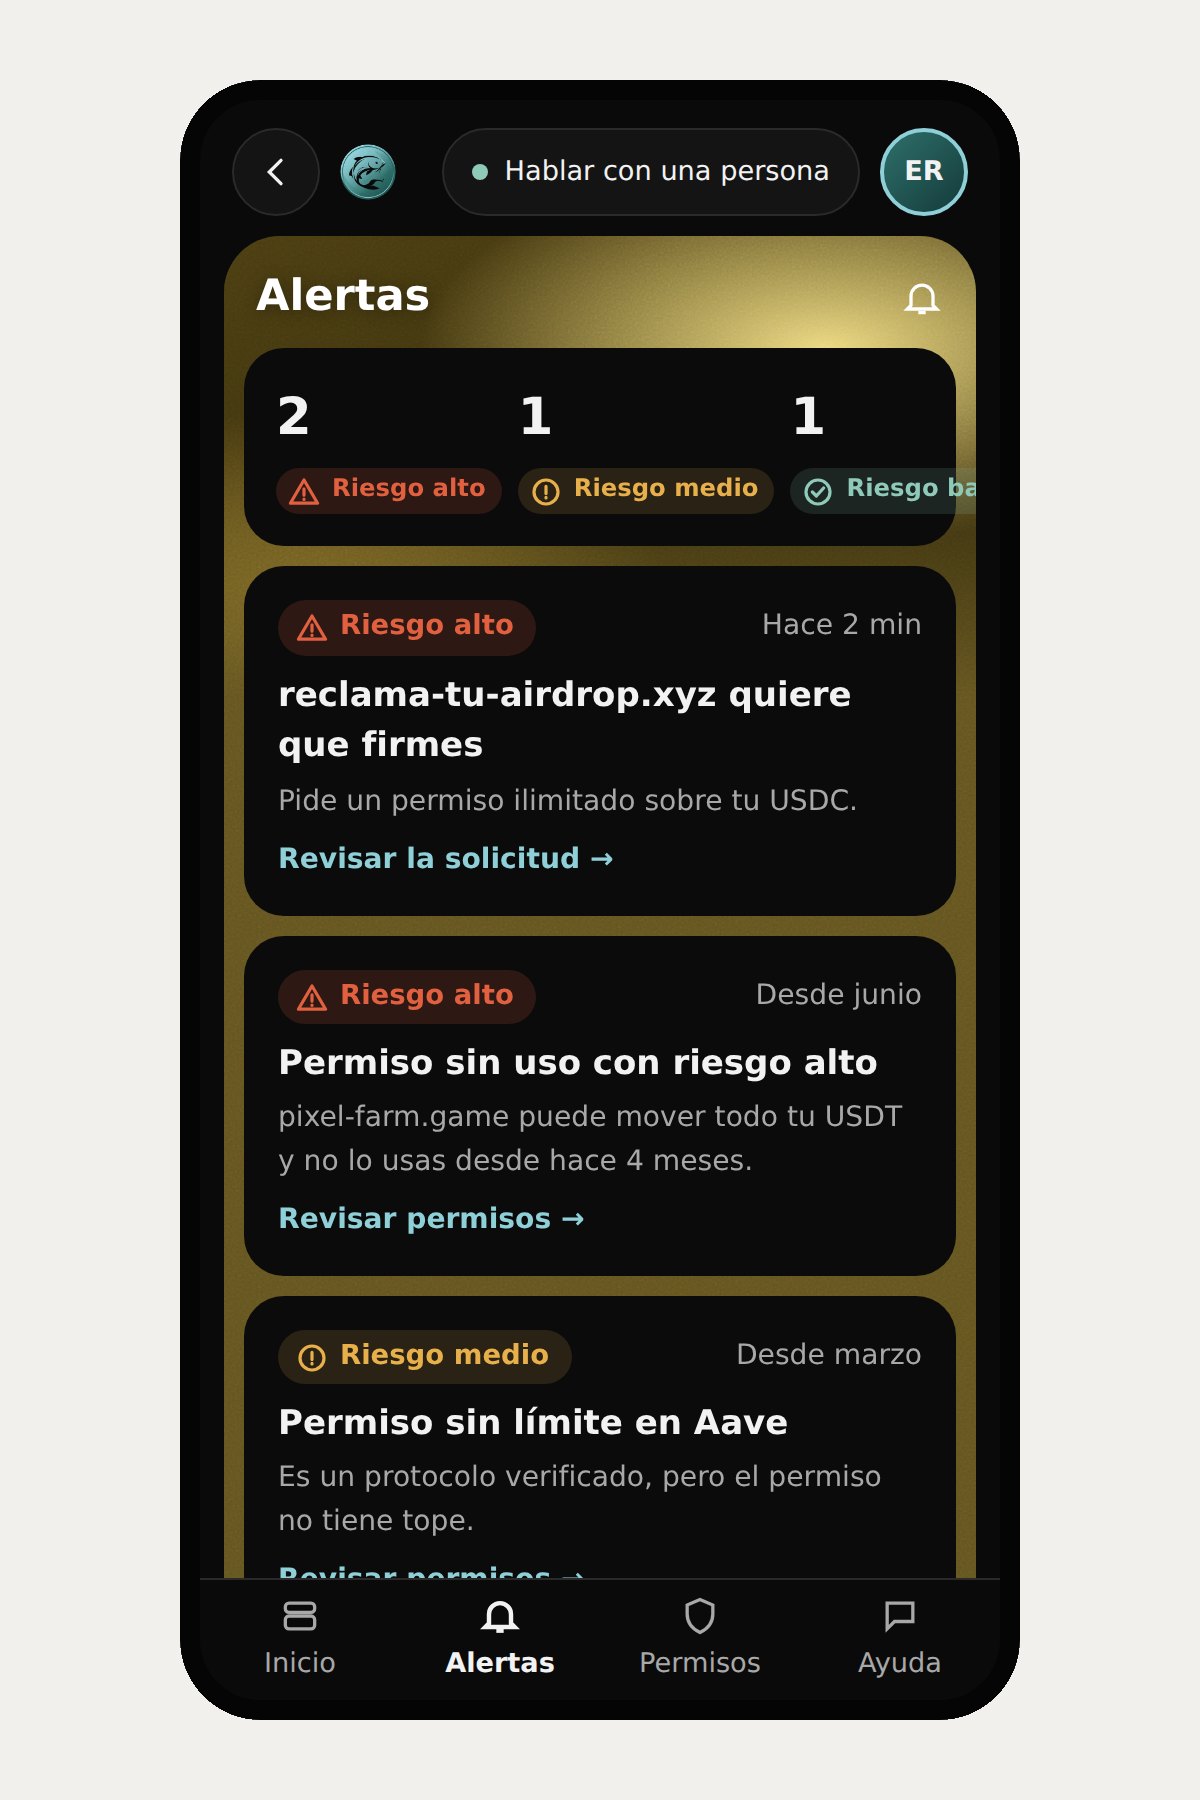
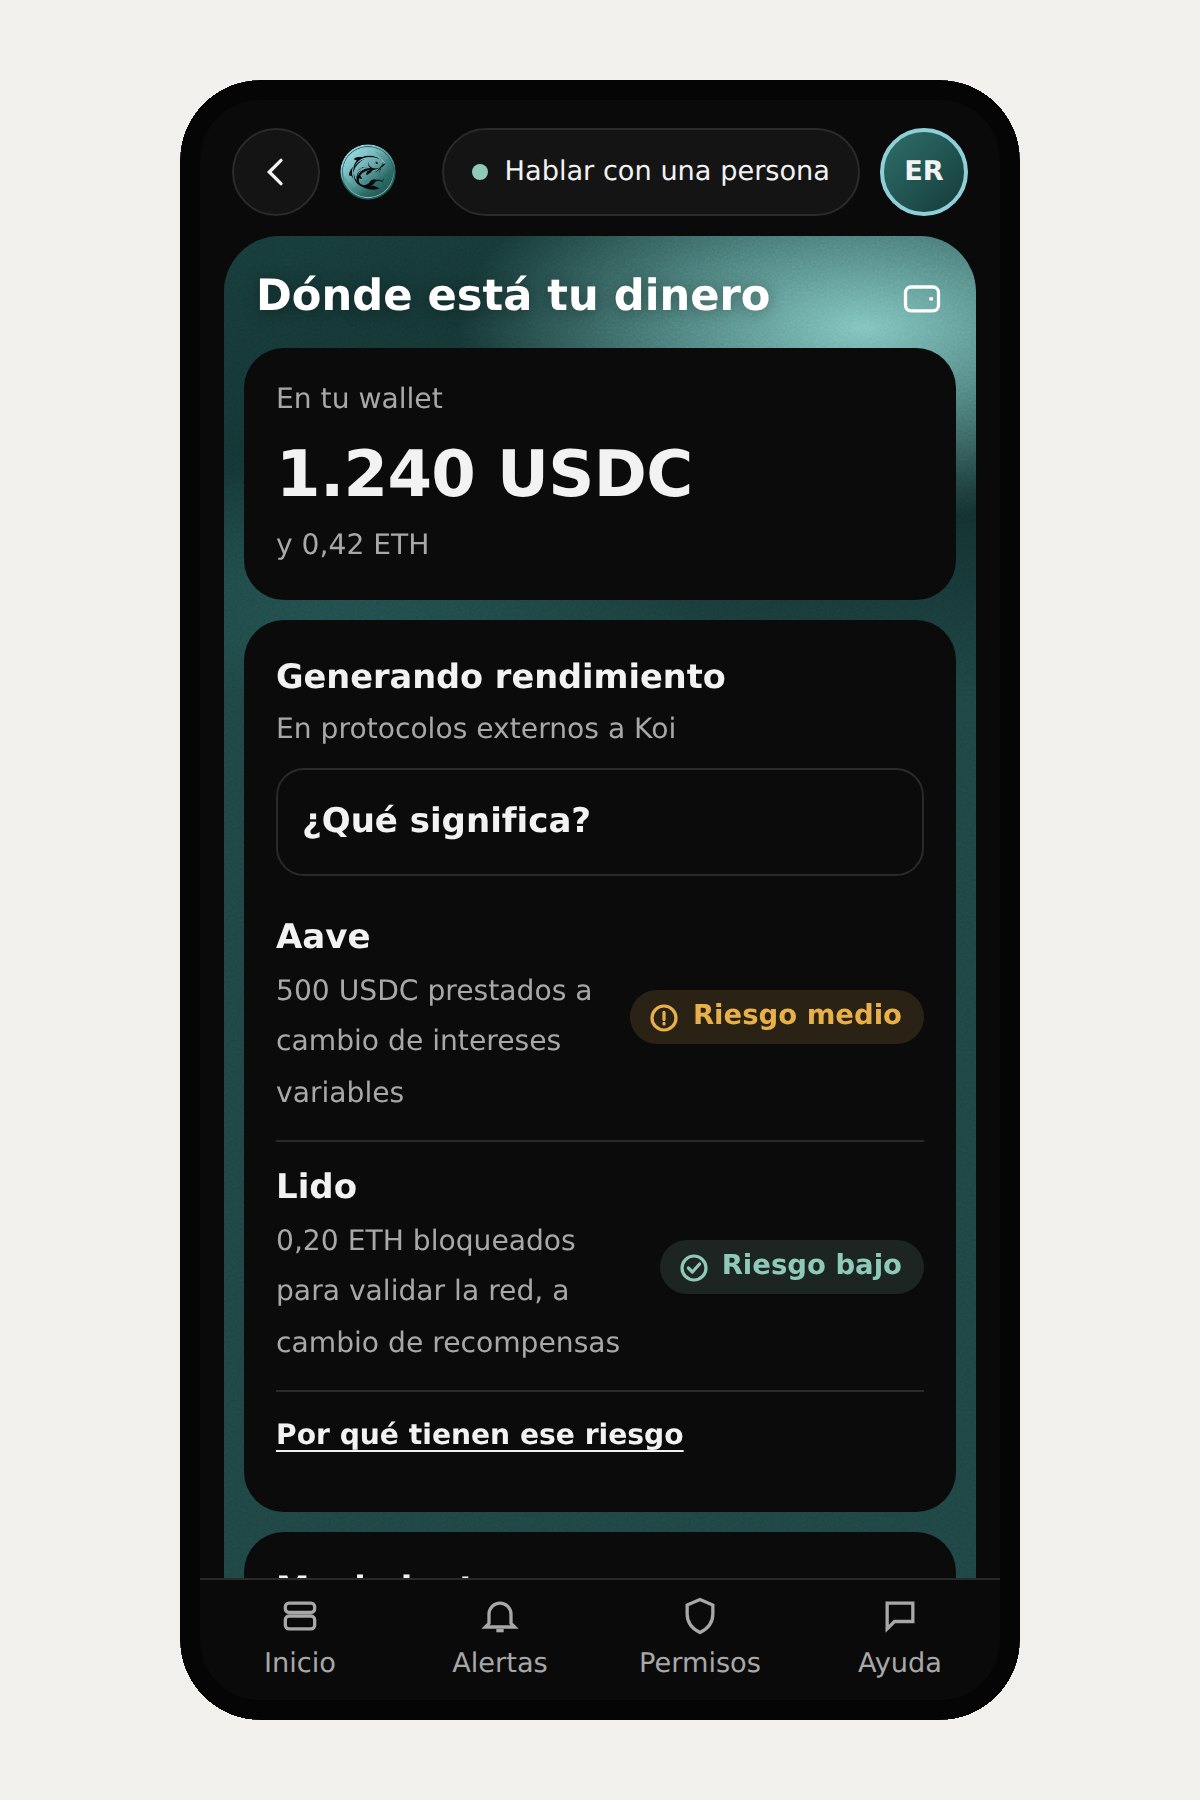
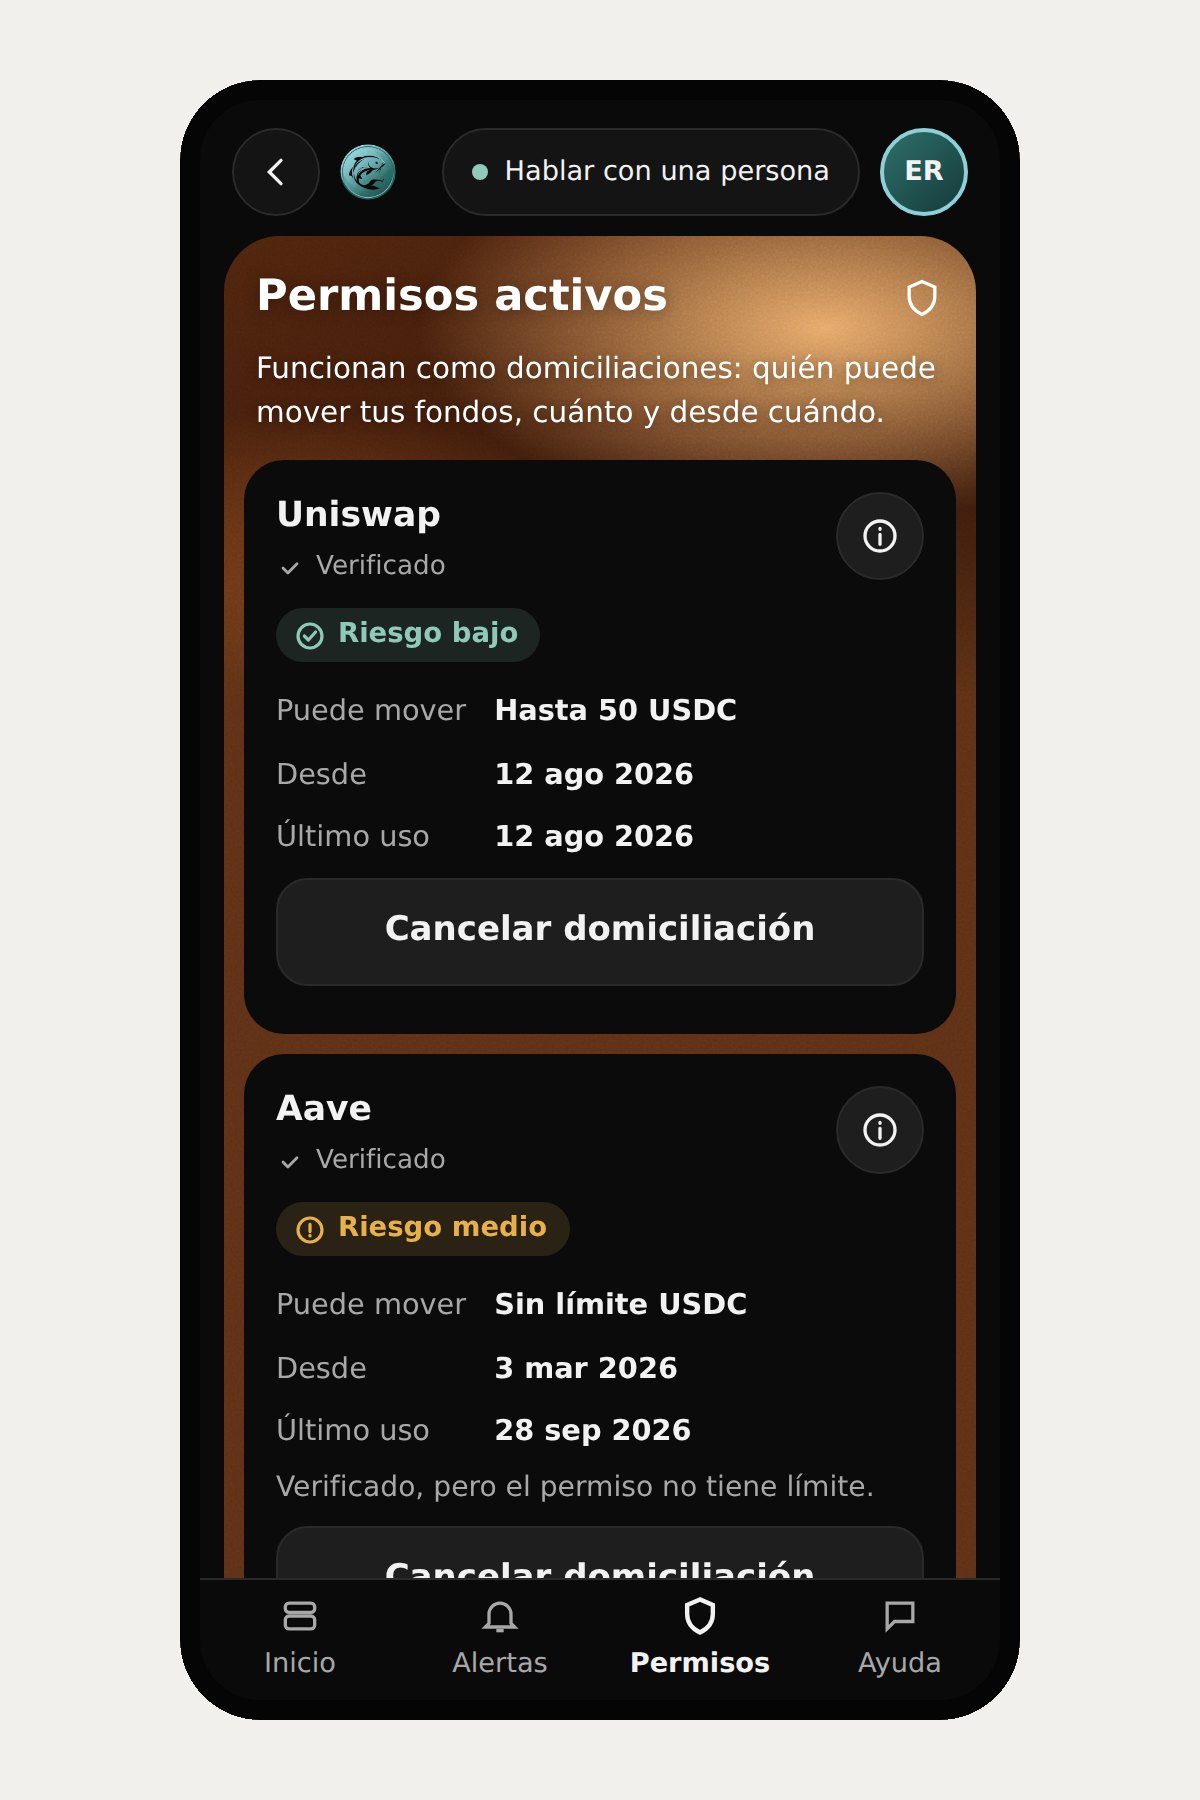
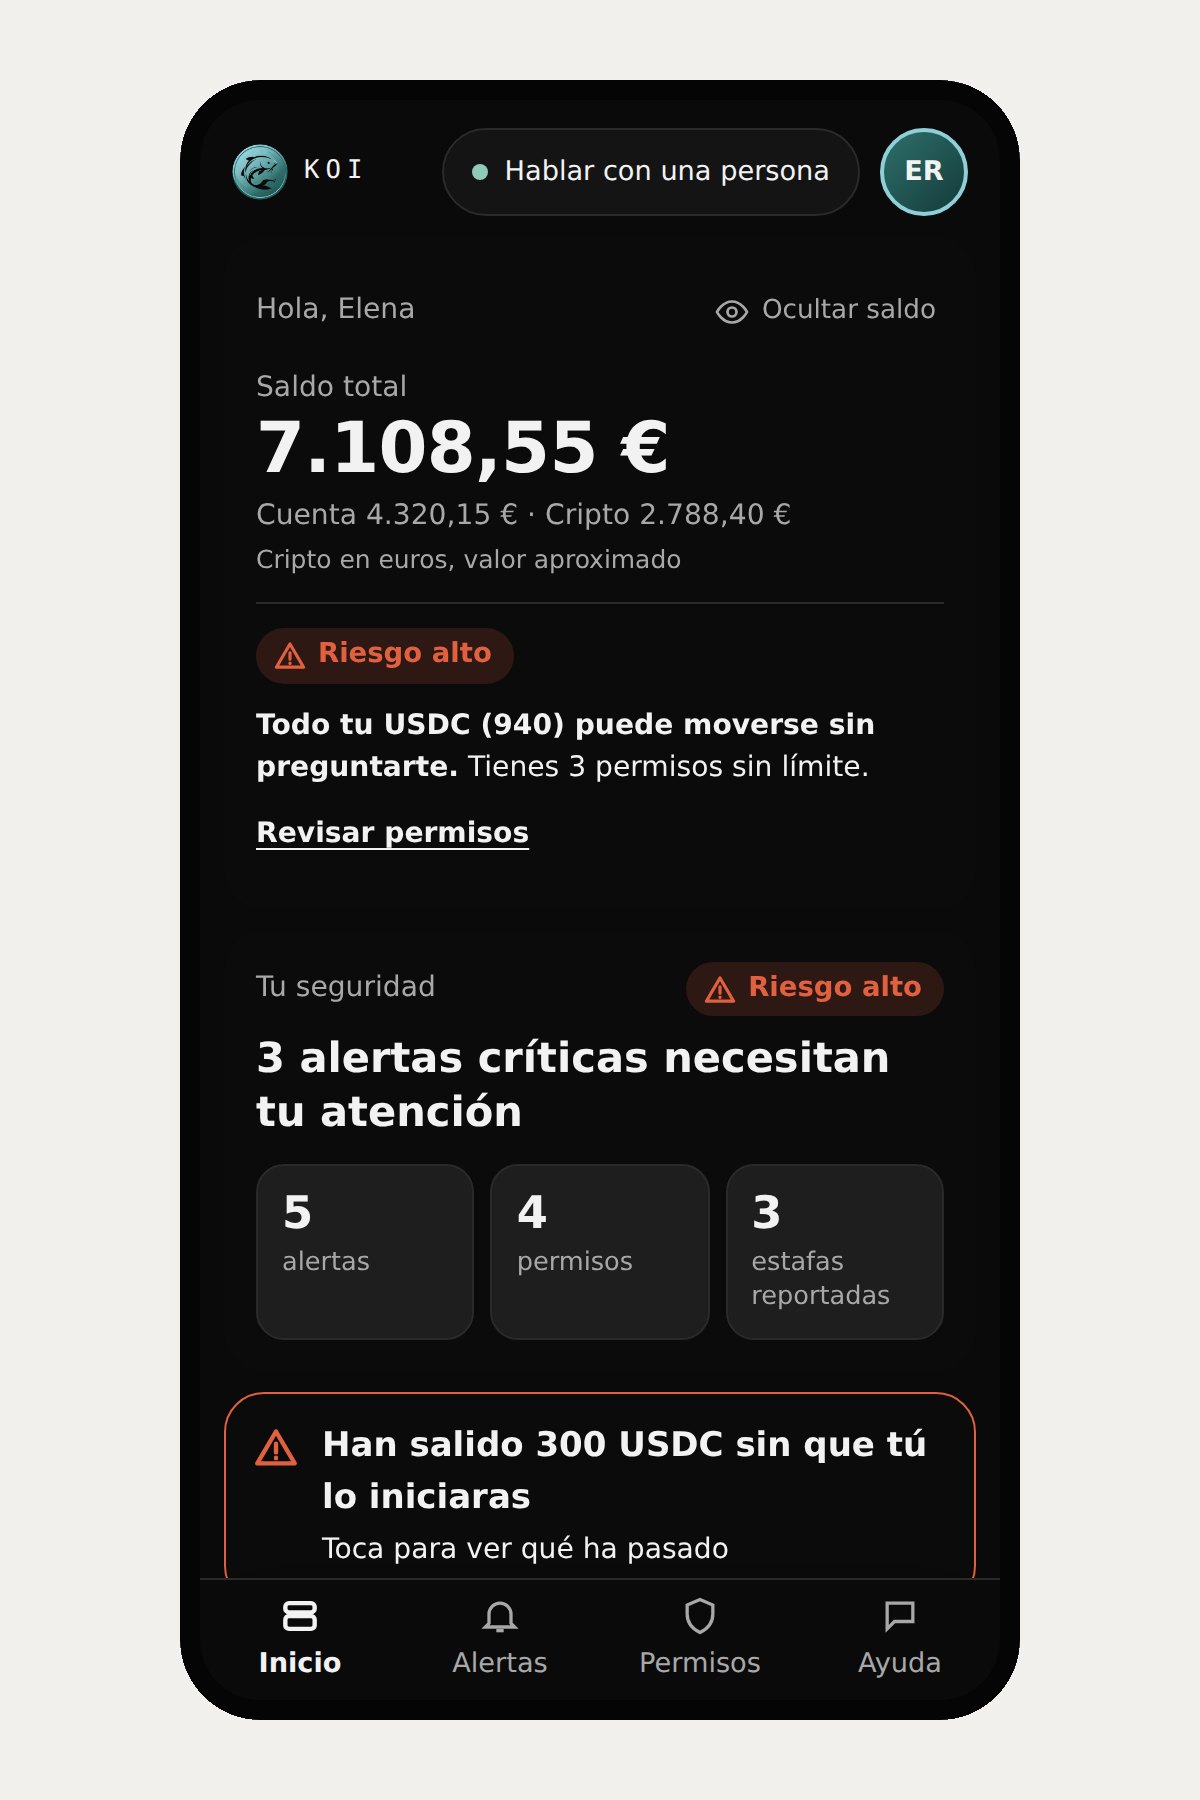
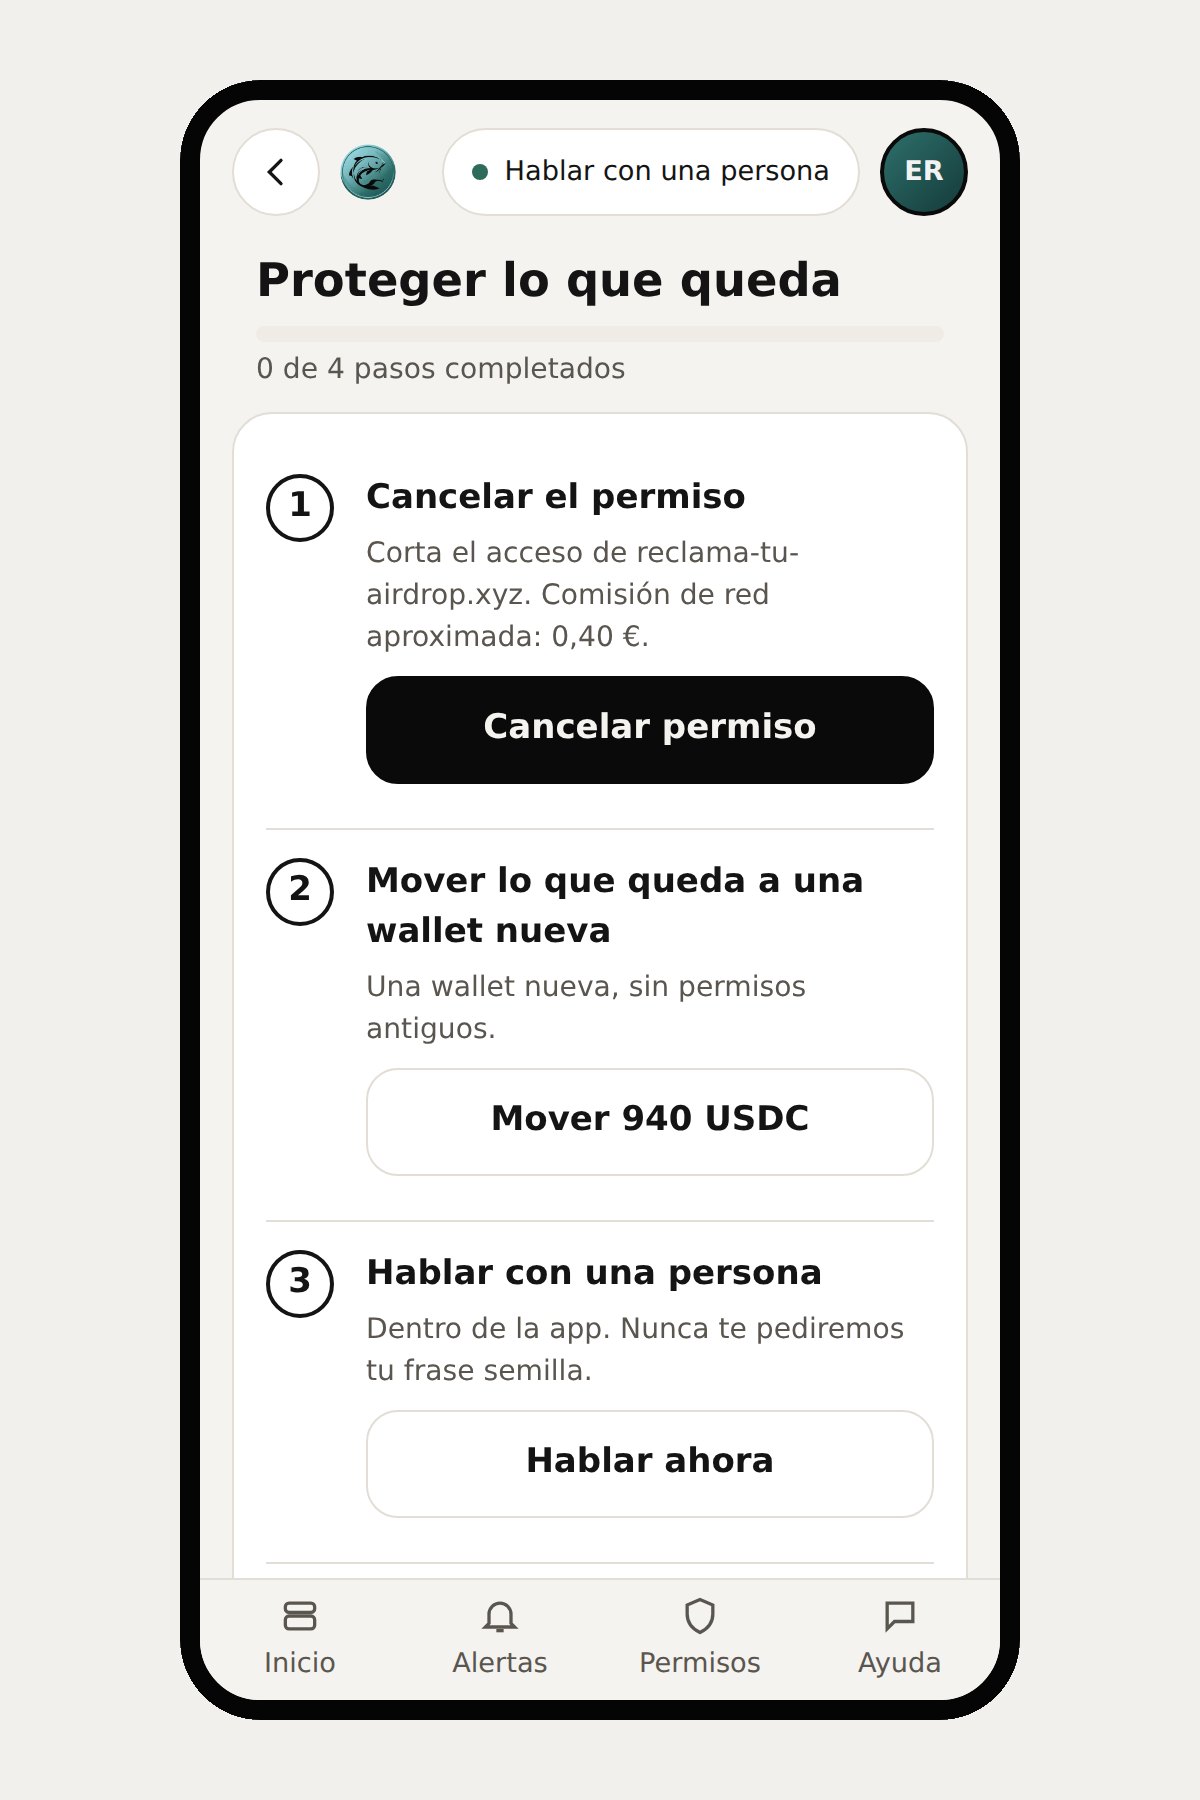
Las pantallas de vigilancia son casi negras, para que el ojo busque el cambio. Las que piden un compromiso son crema, para que el fondo más claro ralentice la lectura. Cada momento clave se mapea a una pantalla que ya conoces de la banca.
Vigilar
Firmar
Después de una pérdida
Prototipo
Interactúa para explorarlo
Quince pantallas funcionales, en el navegador. La interfaz está en español, el idioma de los clientes para los que se diseñó.
Prueba esto
- Abre "Alertas" y revisa la solicitud de firma pendiente. Prueba a limitarla en vez de rechazarla.
- Ve a "Permisos" y cancela una domiciliación. Toca el icono de información para ver qué significa "sin verificar".
- Abre "Ayuda" y haz una pregunta. Fíjate en el traspaso de una persona a la IA.
Sistema de diseño y contenido
El color da significado. Las palabras dan confianza
Severidad en tres tonos
Riesgo bajo, medio y alto son los únicos colores de estado, y siempre van con un icono y una palabra. Sobre las pantallas crema uso una variante más oscura de cada tono, porque el coral original no llega al contraste AA para texto sobre crema.
Oscuro para vigilar, claro para comprometerse
Las pantallas de vigilancia son casi negras. Las que piden un compromiso, firmar y proteger lo que queda, son crema, para que el fondo más claro ralentice la lectura.
Una rampa por sección
Cada sección tiene su rampa de degradado, para que el cliente sepa dónde está sin leer el título. El contenido va siempre sobre paneles casi negros, para mantener el contraste sobre cualquier rampa.
Una tipografía para cada cliente
Atkinson Hyperlegible, diseñada para baja visión. Las personas con mayores pérdidas en los datos del FBI tienen más de 60 años.
Las palabras de la gente
"Radar" pasó a "estafas reportadas". "Vault" pasó a "Generando rendimiento". Cualquier palabra que necesitara un glosario se sustituyó o se explica la primera vez que aparece.
Cómo lo validaré
La parte que todavía hay que demostrar
Las reseñas validan problemas, no soluciones. Por eso el siguiente paso es un test moderado en dos fases: un piloto de cinco sesiones y un test comparativo con dieciséis personas. La mitad verá una pantalla de firma actual y la otra mitad verá Koi; cada persona verá una sola versión.
Cinco proto-personas, cada una pensada para romper algo
Marta, 58
La ahorradora prudente
Falsas alarmas. Si rechaza una firma segura, la explicación asusta de más.
Kevin, 24
El impulsivo
Firmar sin leer, y confiar demasiado en el banco.
Laura, 36
La experta sobreconfiada
Firmas camufladas, y la fricción que molesta a los expertos.
Antonio, 68
El jubilado asistido
Accesibilidad, distinguir persona e IA, y estafas de recuperación.
Carmen, 43
La gestora familiar
El modelo de domiciliación, y abandonar flujos largos.
Criterios de éxito, fijados antes de testear
| Comprensión | Al menos el 80% explica bien la consecuencia, claramente por encima del grupo de control |
|---|---|
| Decisión | Más rechazos de firmas de riesgo, sin más rechazos de la segura |
| Después de una pérdida | Al menos el 80% entiende qué pasó y completa una acción de protección |
| Persona e IA | Al menos el 80% distingue cuándo habla con una persona y cuándo con la IA |
Todavía no hay resultados. Cuando terminen las sesiones, los publicaré aquí, digan lo que digan.
Lo que demuestra este caso
Explicar antes no basta
Phantom ya muestra una vista previa de las transacciones. Coinbase ya muestra sus comisiones antes de confirmar. Sus usuarios siguen escribiendo "me robaron" y "me cobraron 200 euros". La información estaba en pantalla y no se convirtió en comprensión.
Por eso Koi explica dos veces: qué vas a firmar y qué pasó después. Y por eso, cuando hay dinero en juego, siempre hay una persona verificada al otro lado.
La gente no necesitaba más información. Necesitaba a alguien que la leyera con ella, antes y después.
Mirando atrás
Qué haría diferente
- Hablar antes con personas. Las reseñas me dijeron qué duele, pero no cómo se siente alguien en el minuto en que ve bajar su saldo.
- Recoger Google Play y Reddit a la misma escala que la App Store. Mi capa de Reddit fue cualitativa.
- Incorporar la mirada de compliance en las reglas de contenido desde el primer día, no como revisión final.
Lecciones que escalan
Escribe el umbral antes de mirar
La IA facilita encontrar apoyo para cualquier idea. Una regla de acierto o error escrita de antemano es lo que mantiene honesta la investigación.
La IA puso el volumen. Yo puse el criterio
La IA recogió y clasificó 2.968 reseñas y me ayudó a escribir el código del prototipo. La tesis, los umbrales, las cinco decisiones y los límites éticos fueron míos.
La confianza es un flujo, no una pantalla
En finanzas, el momento después de que algo sale mal define la confianza tanto como el momento antes.